
一份价值约1.07万亿韩元的合同,正在画出一条跨越三国的LFP供应链。浦项未来材料将于2027年至2029年向SK On供应磷酸铁锂正极材料,双方可协商再延长两年;材料最终用于SK On美国佐治亚州工厂生产储能电芯。合同服务的是ESS,却会反向影响汽车电池产业的产线、原料与议价结构。
第一站:阿根廷盐湖。浦项未来材料称将使用浦项集团在阿根廷获得的锂资源,并采用新工艺处理。把上游资源写入合同逻辑,是为了提高原料可追溯性并降低对单一来源的依赖。但从盐湖到电池级化合物,仍要经过提锂、纯化、运输和质量认证,资源权益不等于稳定产出。
第二站:浦项转线。公司已把浦项工厂部分高镍正极材料产线改为LFP产线,计划在2026年末开始量产供应。转线可以降低新建厂房的时间与资本需求,却不是换一套配方那么简单。设备清洁、颗粒控制、烧结工艺、批次一致性和客户认证都要重做。
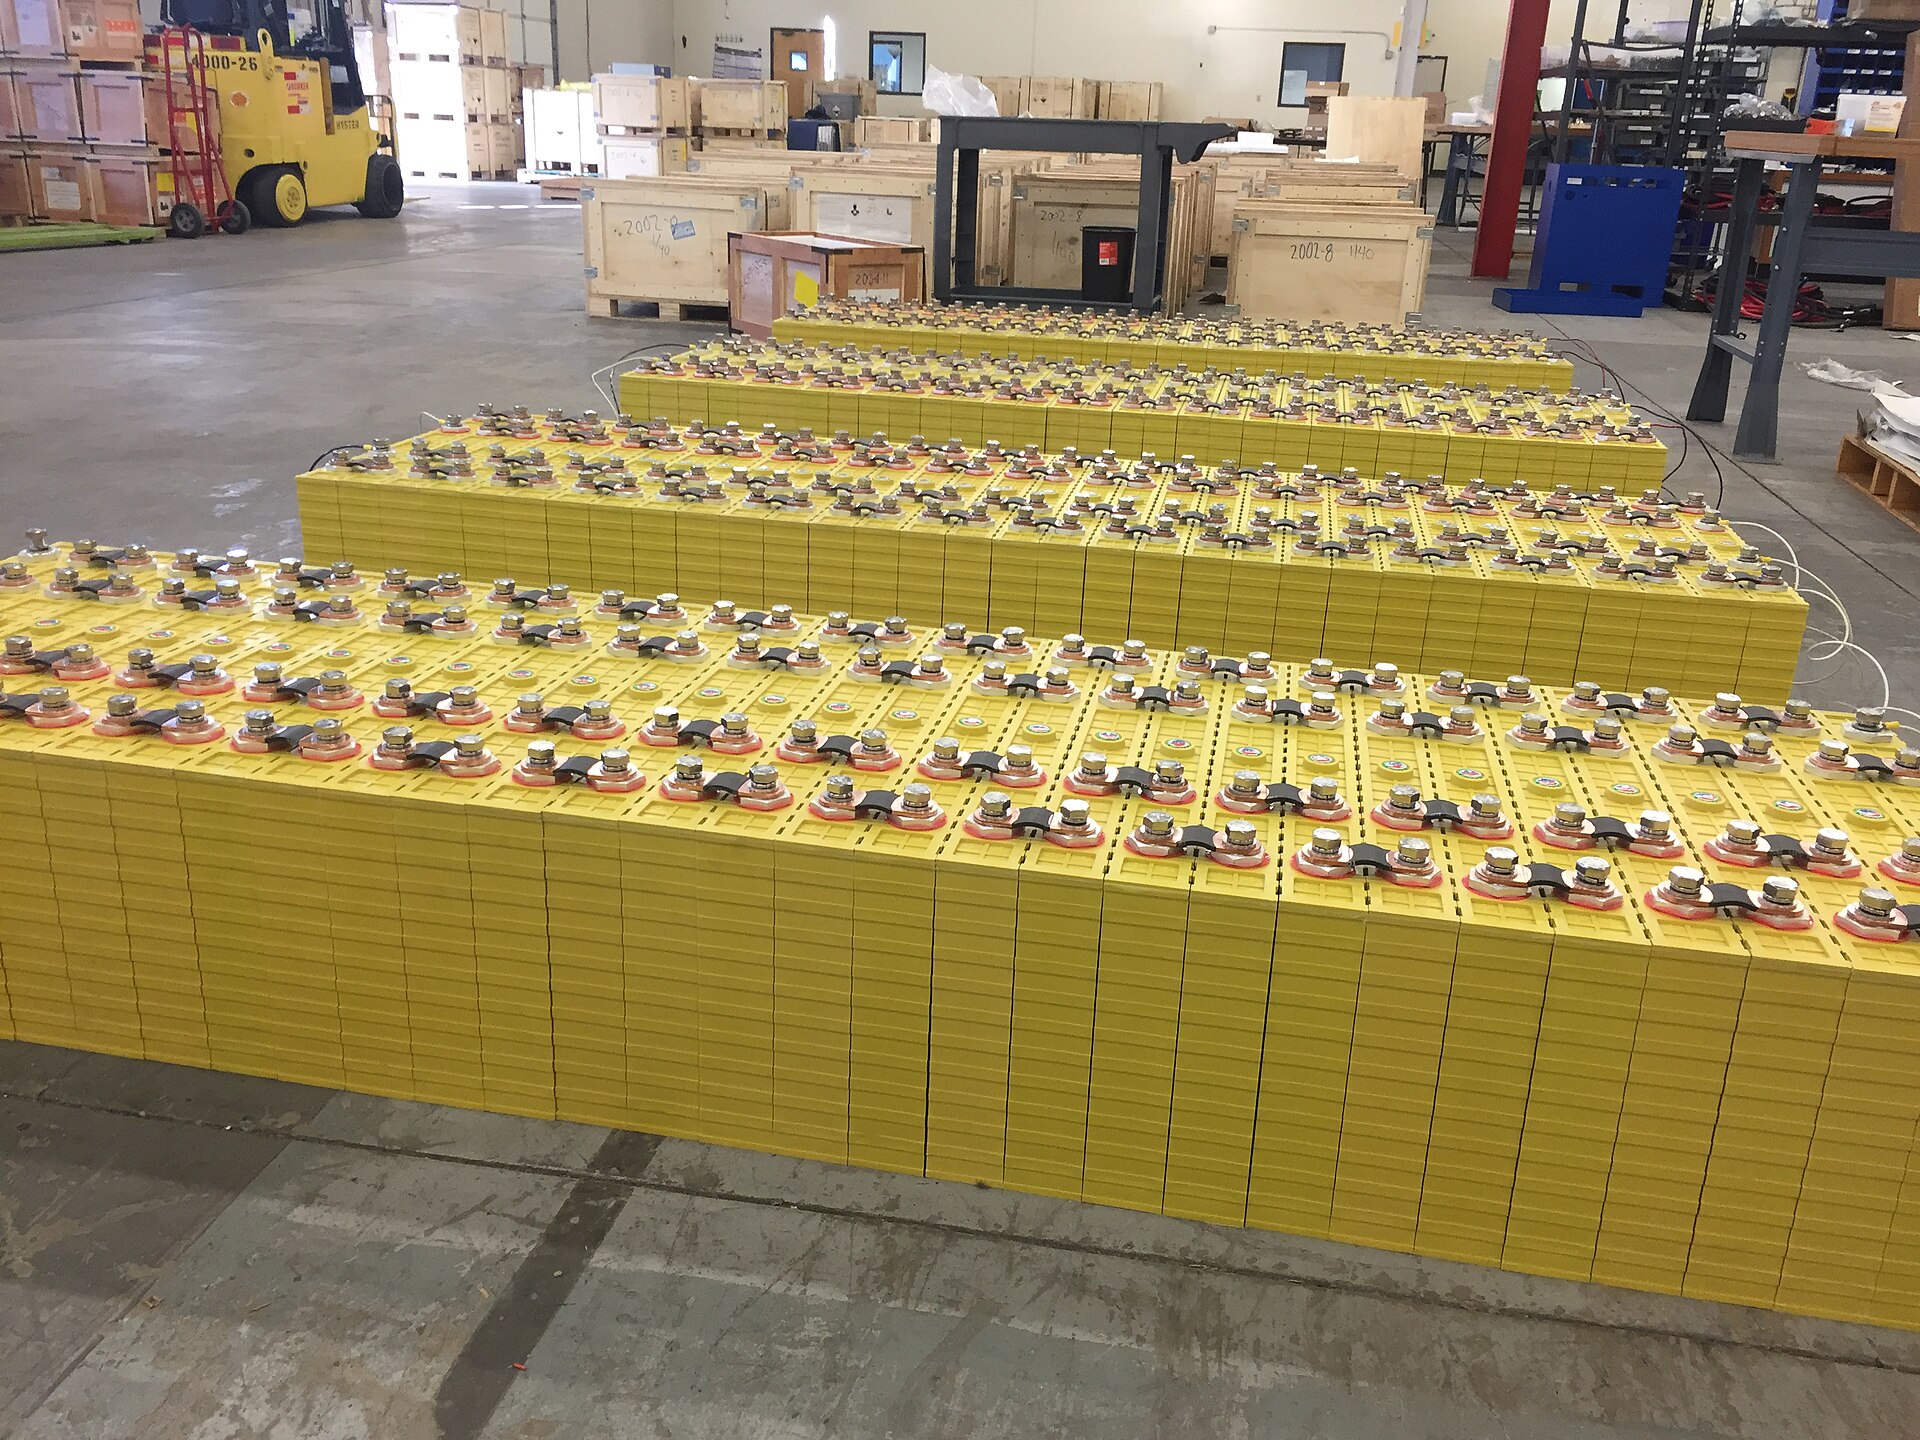
第三站:合同节拍。三年期长约为改线提供需求锚点,也把履约风险锁进时间表。公开信息披露了约1.07万亿韩元的金额和期限,没有披露吨数、价格联动方式与最低采购量,不能直接计算单位价格或实际产能利用率。
第四站:美国佐治亚。SK On计划把材料用于当地ESS用LFP电芯。美国市场对本地制造和供应链来源的要求,推动韩国企业把原料、正极和电芯连接起来。可是“非中国供应链”仍要看设备、辅材、知识产权和加工环节,不能只凭锂的产地判断。
第五站:回到汽车。ESS更看重成本、寿命和热稳定性,乘用车则还要平衡体积、重量和快充。若浦项的LFP线先由储能订单获得规模和良率,未来可能降低车用LFP材料导入门槛;反之,ESS需求过强也可能与低价电动车争夺产能。
这份合同的重要性并非宣布一种新化学体系。LFP已经成熟,变化在于韩国材料和电池企业开始用长期订单补齐从锂资源到美国电芯的链条。接下来应核对浦项转线是否按期量产、合同实际出货量、佐治亚工厂客户订单以及车用材料认证。四项同时兑现,长约才会从供应链叙事变成可计算的工业能力。