Green SM带500辆VinFast电动出租车进洛杉矶,要和网约车及Robotaxi抢订单

来源:汽车商业评论(杜咏芳)今天 09:45
撰文 | 杜咏芳
编辑 | 黄大路
设计 | 甄尤美
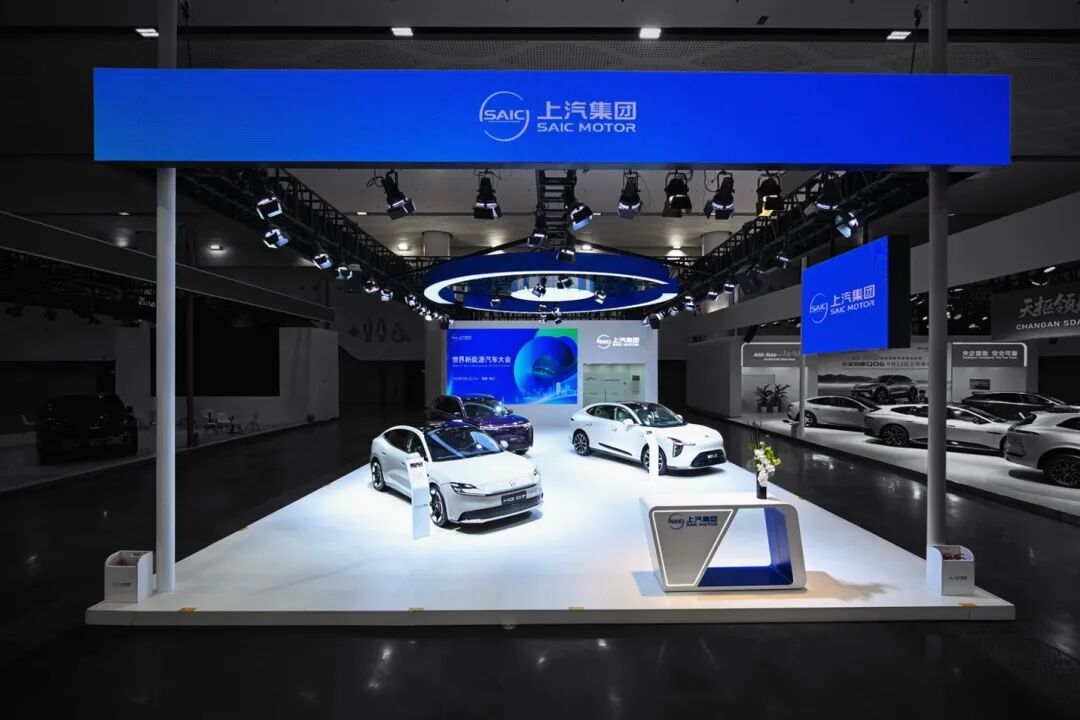
今年5月,上汽成为中国首家累计产销突破一亿辆的汽车集团。
9月,上汽集团整车销售40.6万辆,今年前三季度累计销售314.7万辆,位居中国车企销量榜首。
从桑塔纳国产化,到自主品牌走向海外,上汽用七十余年积累了工厂、研发团队和零部件体系,曾连续18年位居中国车企销量榜首。
但深厚的积累,也经历了新一轮产业变革的考验。2024年以后,快速调整后,上汽重回增长轨道。
2026年一季度,上汽以97.3万辆位居榜首;上半年销售204.5万辆,拿下半程冠军;前三季度销量继续领跑。排名回到了熟悉的位置,支撑排名的业务结构却在变化——自主品牌已占总销量的73.2%。
在一个新品密集上市、配置优势不断被追赶的市场里,上汽把重心挪了位置。
为用户转向,路分几程
上汽熟悉过一套成功的方法:引入成熟技术,建立制造和供应体系,再把产品推向迅速扩大的中国市场。合资合作带来的质量、工艺和规模,支撑它走过很长一段上升期。
随着新能源汽车竞争加速,中国消费者挑车的标准也在变化。2025年股东大会上,上汽在回应合资企业的竞争压力时,谈到年轻人对智能座舱、辅助驾驶的关注,以及国际车企在这些领域与中国企业的差距。按全球平台、全球车型推进的开发节奏,已经需要更紧密地跟随中国市场。
上汽并不缺少新技术。荣威品牌早已尝试互联网汽车,集团在电池、软件和智能驾驶领域也有多年布局。但从技术储备中选出什么,放进哪一款车,优先满足谁,越来越考验产品判断。合资产品需要加强本土定义,自主品牌同样需要更早地了解用户,而不能等新车上市,再由销量检验此前的判断。
近两年,上汽推进“大乘用车”转向整合,将乘用车、国际业务、研发总院、零束等资源进一步打通;销售公司则推动产品与营销整合。市场端收集的需求,开始更直接地参与产品开发。不同品牌如何使用集团的技术与供应资源,也重新进行梳理。
上汽设计团队曾经面对过一个问题:市场上流行什么,就跟着做什么,最后还能剩下多少自己的特征?
上汽设计团队在今年回顾MG品牌产品设计时,也谈到了对追逐新潮流、热门车型的反思。竞争加剧后,团队重新研究MG品牌的设计历史,寻找可以延续的品牌风格。
从跟随热门产品,到重新确定自己的用户与风格,上汽面临的问题越来越清楚:配置和阶段性优势容易被追赶,建设品牌才是需要持续投入的重点。
如今,清晰的品牌布局已经形成。MG品牌围绕年轻、运动和个性展开,荣威品牌聚焦国民、智能与家庭,智己品牌则深耕高端智能与驾控。这些定位,也开始影响产品开发中的具体选择。
MG4的变化,能看见这一过程。
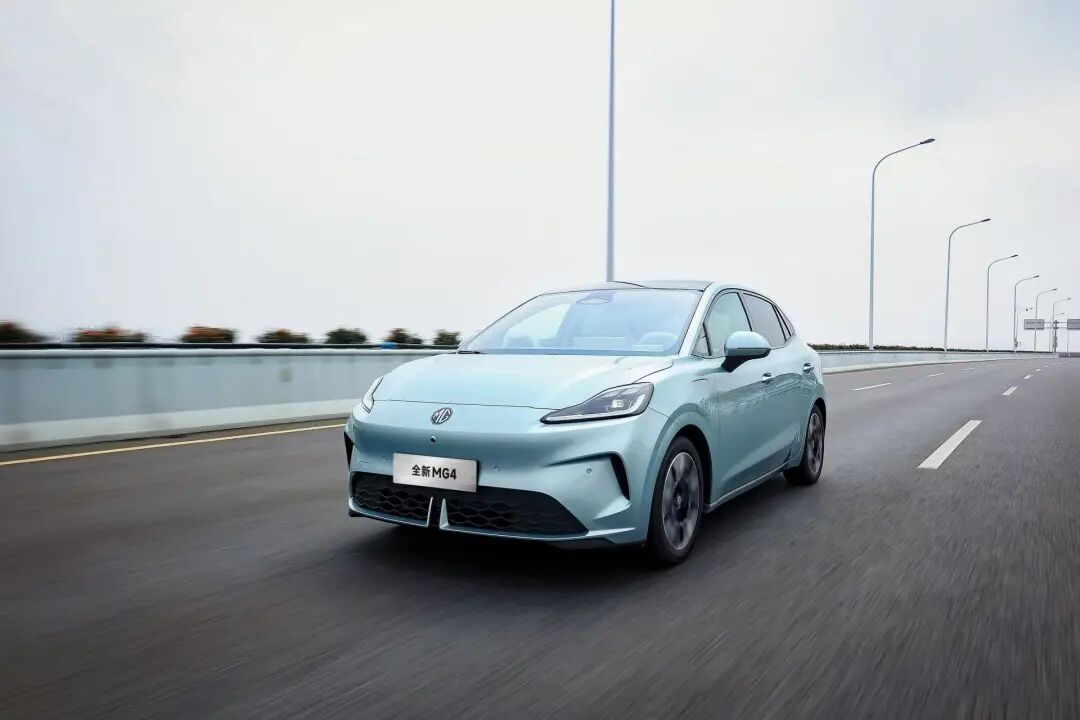
2025年11月披露的MG4用户画像显示,女性用户超过一半,一二线城市用户增加,不少家庭把它作为第二辆车。这些用户需要一辆灵活、好开的小车,也在意外观、座舱和日常使用的品质。“年轻、个性”的定位,由此对应到更具体的人和需求。
用户买车后的改装行为,又提供了新的线索。到了2026年改款,冰晶蓝、杏仁米车色和原厂悬浮车顶进入产品,过去需要用户自己花钱改装的效果,被提前纳入量产设计。
车顶也并非简单涂黑。侧窗与后窗之间怎样衔接、弧线如何收束,设计团队反复修改了多稿。外观之外,座舱设计与座椅功能也作了调整。用户的意见,从调研中的描述,变成了设计师需要处理的线条、配色与功能。
改款前的3月,MG4销量已经超过1.4万辆。调整发生在产品热销之后,说明对用户的认识并没有随着上市定型。上汽在总结这一轮改款时提到,MG4上市八个月就能完成迭代,与产品、营销整合后的响应效率有关。
与此同时,MG品牌也在保留自己的设计线索。Cyberster的箭头尾灯曾引起争议,设计团队在MG4上将这一元素重新抽象为向上的箭头,又延续到MG 4X。用户反馈推动细节改进,家族设计则在不同车型之间延续。
从重新判断用户,到调整开发方式,再到一款热销车上的持续修改,上汽跟随用户的脚步转向,不断精进产品,品牌调性也在这一过程中越来越清晰。
有些底气,在很多年前就开始布局
重新确定用户与品牌的方向之后,产品开发面临的选择才真正开始。品牌定位最终会变成工程任务,交到研发团队和供应商手里。
上汽为这些任务准备了很久。
多年来,它逐步铺开了一套供应体系:华域等既有零部件企业持续向智能座舱、智能底盘升级;电池等关键产能,与专业厂商通过合资共同建设;固态电池、智能驾驶等新技术,则通过产业投资、联合研发与整车项目衔接。研发、制造和供应之间的联系,由此逐渐加深。
这套布局的价值,在产品开发时才会具体显现。供应商更早参与设计,产品团队就能把性能要求、制造条件和成本放在一起讨论,也有更多条件为一款新车协调技术与产能。
动力电池是上汽较早落子的一环。上汽已经与宁德时代成立两家合资公司,分别布局动力电池与电池系统。双方各自发挥所长,把电芯生产与整车应用连接起来。
在保障供应的同时,上汽也开始为下一代电池做准备。2020年、2022年,上汽先后投资清陶能源;2022年,双方成立固态电池联合实验室;2023年,上汽继续追加投资、推进合资。合作从资本逐步深入研发,再向产业化推进。
智能驾驶领域也经历了类似的合作深化。2021年,上汽参与联合领投Momenta,并与智己的产品开发衔接。此后,合作方案逐步进入荣威、MG及合资品牌。投资关系之外,双方还要共同完成算法与整车的适配、验证和量产。
与此同时,原有的零部件企业也在改变。延锋从内饰、座椅等部件进一步参与整舱开发,博世华域则把转向系统的研发延伸到软件与控制算法。
智己驾控技术背后,就有这样一段提前数年开始的准备。2023年,博世华域武汉软件中心启用,与生产车间相隔约百米。工程师当时正在研发线控转向,用电子信号替代方向盘与车轮之间的机械连接。
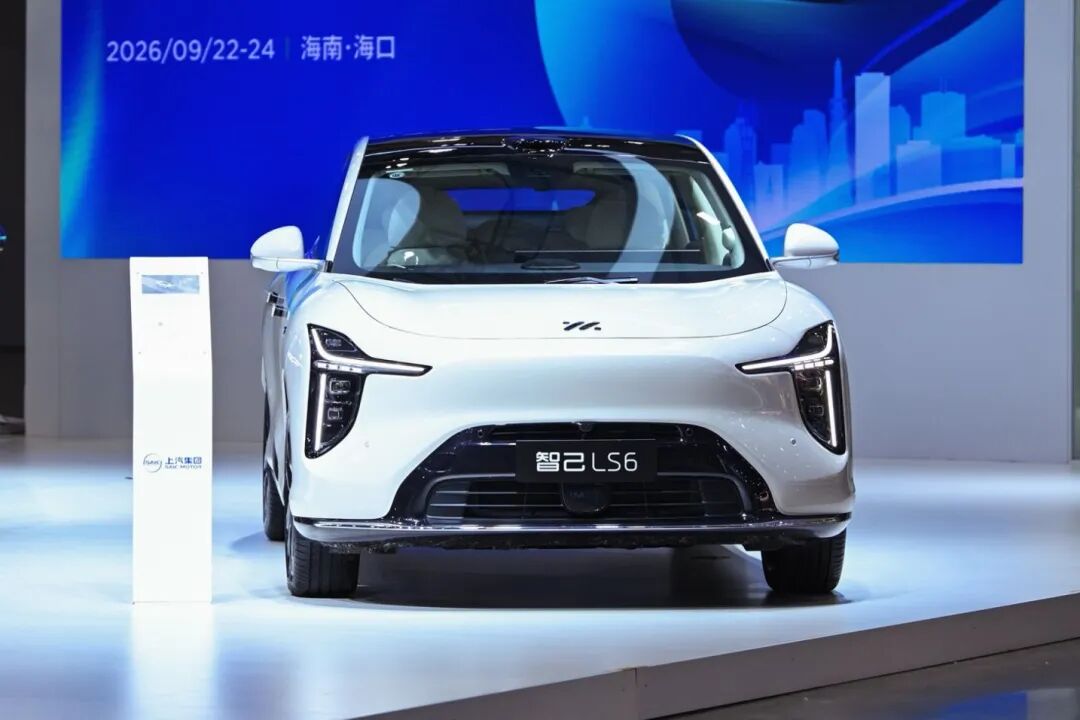
十年间的六期投资,使这座基地陆续拥有电子控制单元生产线、软件中心和试验中心,设计、开发、验证可以在同一园区完成。到了2026年上半年,博世华域线控转向系统已在智己等整车项目实现首发量产。
重新判断用户,决定了上汽要把资源用在哪里;此前的产业布局,则让这些选择有了实现的条件。
一款车上市以后,企业留下的经验,还能怎样进入下一款产品?这决定着一次技术突破能走多远,也关系着“做一款、成一款”能否持续。
荣威的智能座舱,正在一代代产品中向前推进。
2025年推出的荣威M7 DMH,已经尝试让用户用日常语言调动车内功能。一句“帮我哄孩子睡觉”,可以联动调温、调风、关窗和播放故事。模糊语义理解、多轮对话记忆、多项功能协同,开始围绕家庭用车中的具体事情展开。
到了2026年的家越07,这条探索继续向前。座舱结合摄像头、四音区识别与连续对话,进一步判断谁在说话、车内人员处于什么状态,再组织相应的操作。
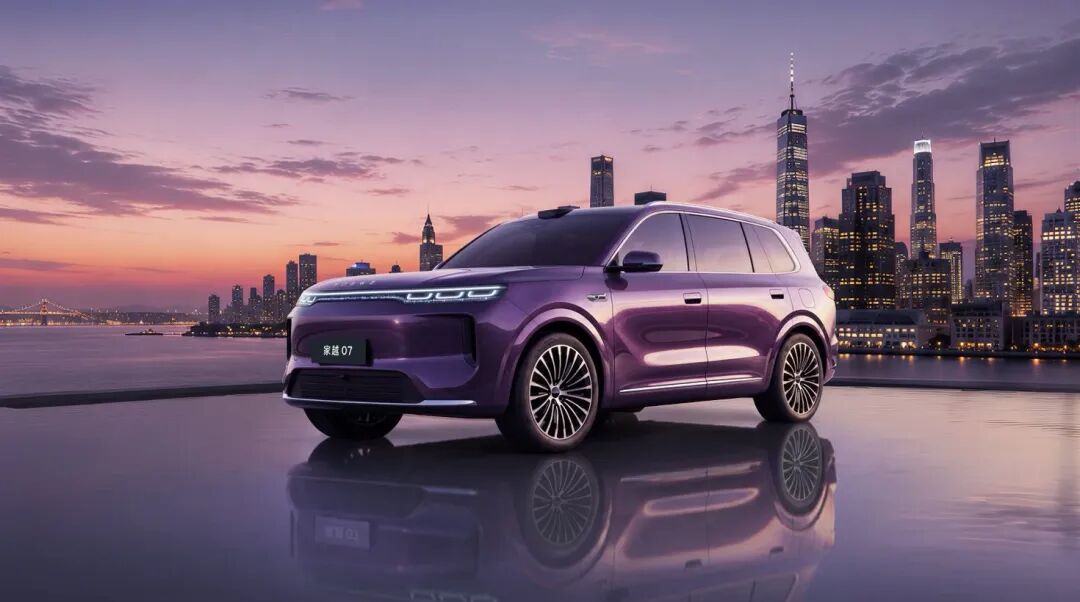
从M7到家越07,可以看到产品之间的连续:让汽车理解自然表达、协调多个功能的探索,被带入更复杂的多人出行场景。新产品沿着已有方向继续解决问题,智能体验也逐渐与荣威的家庭定位结合得更紧。
别克则把已经形成的产品体验,进一步延伸到新的车型中。
至境L7、至境世家、至境E7先后进入市场,共同采用本土研发的“逍遥”架构。架构为轿车、MPV和SUV提供共同的开发基础,具体车型之间的承接,则发生在用户能够接触到的功能与体验上。
例如,至境E7采用了至境世家的“五恒”座舱理念,将温湿度、新风、空气洁净与静谧性的管理,从MPV延续到家庭SUV中。在此基础上,E7又围绕儿童乘坐增加了更具体的安排,包括遮光帘、阅读灯和儿童守护功能。前一款产品已经展开的舒适性探索,在另一种车身形态里继续细化。
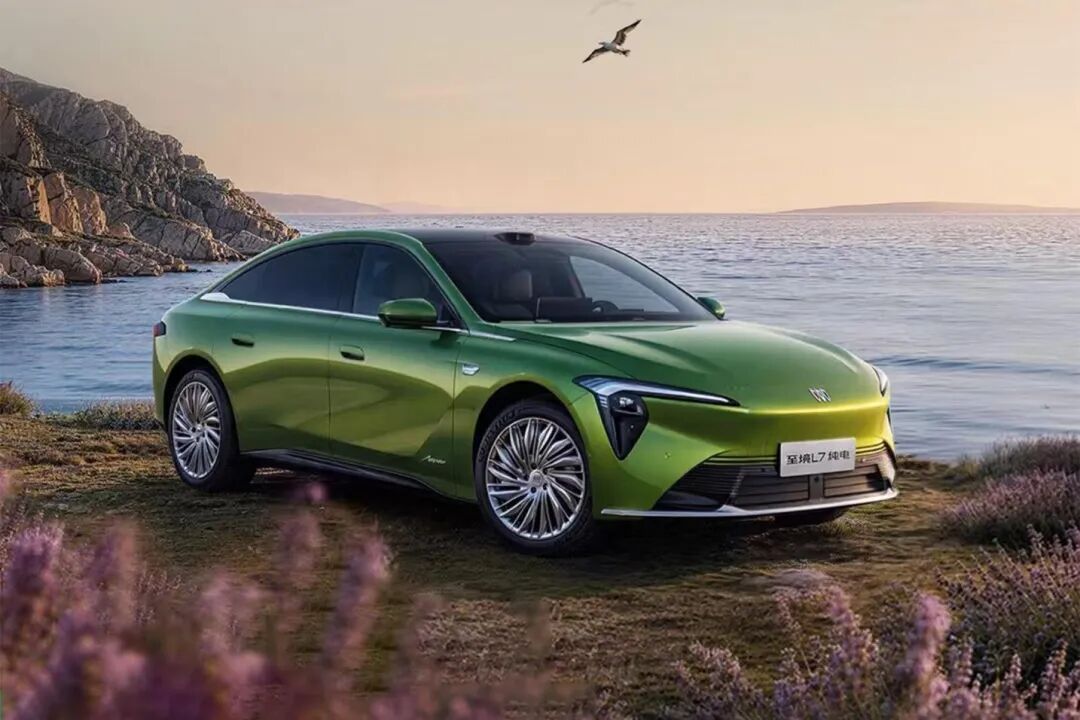
这样的接续,让品牌的特点有机会跨越单款车型。消费者选择不同尺寸、不同用途的车,仍能辨认出相近的产品取向;研发团队也能在已有成果上继续修改,把工作推进到更细的使用环节。
对上汽而言,产品之间能否形成这种连续,正是工业积累需要接受的新检验。前一款车完成的开发、经历的验证,以及市场暴露出的不足,都应成为下一款车继续往前做的依据。
走过规模扩张,也经历增长调整,上汽需要不断修正对市场的判断。但修正之后,过去做过的工作仍要被认真整理、继续使用:有效的经验留下,不适合新需求的做法改变,尚未解决的问题接着攻克。
回望来路,才见转向
上汽的“长期主义”,也就落在这样的产品接续中。研发的价值通过一代代新车继续释放,对用户的认识在一次次开发中变得具体,品牌则从这些持续的改进中逐渐建立信任。
前三季度314.7万辆,是这一阶段的市场成绩。站在累计产销一亿辆的节点上,上汽更长远的考题,仍然是下一款车——能否把已经学到的东西用好,再往前走一步。
路还长,转向的意义不在今天的榜首,而在毫厘之间。
方向既定,行止从容。