
日产这份半年报出现了两个方向相反的数字:钱看上去好了一些,车却预计卖得更少。公司11月11日披露,4月至9月营收6.072万亿日元,同比增长8.8%;归母净亏损397亿日元,较上年同期2219亿日元亏损明显收窄。
但日产把2026财年全球销量预期从315万辆下调到297万至300万辆,主要压力来自中国市场竞争和部分地区需求。公司仍维持全年200亿日元净利润、13万亿日元营收等预测,等于要求下半年在销量减少的情况下依靠价格、产品组合、汇率和成本改善守住利润。
把“亏损收窄”直接写成复苏还太早。上半年全球销量141万辆,单是销量目标下调就减少约15万至18万辆预期空间;中东局势造成的物流和原材料成本、激烈的中国价格竞争,以及新品爬坡都会影响后半年的毛利和现金流。
美联社报道指出,美国和日本销售相对较好,中国仍然困难。日产CEO Ivan Espinosa把机会寄托于下半年车型发布,并计划在明年2月公布新的业务计划。这里的关键不是再讲一次“Re:Nissan”,而是让新品带来的销量和降本真正进入利润表。
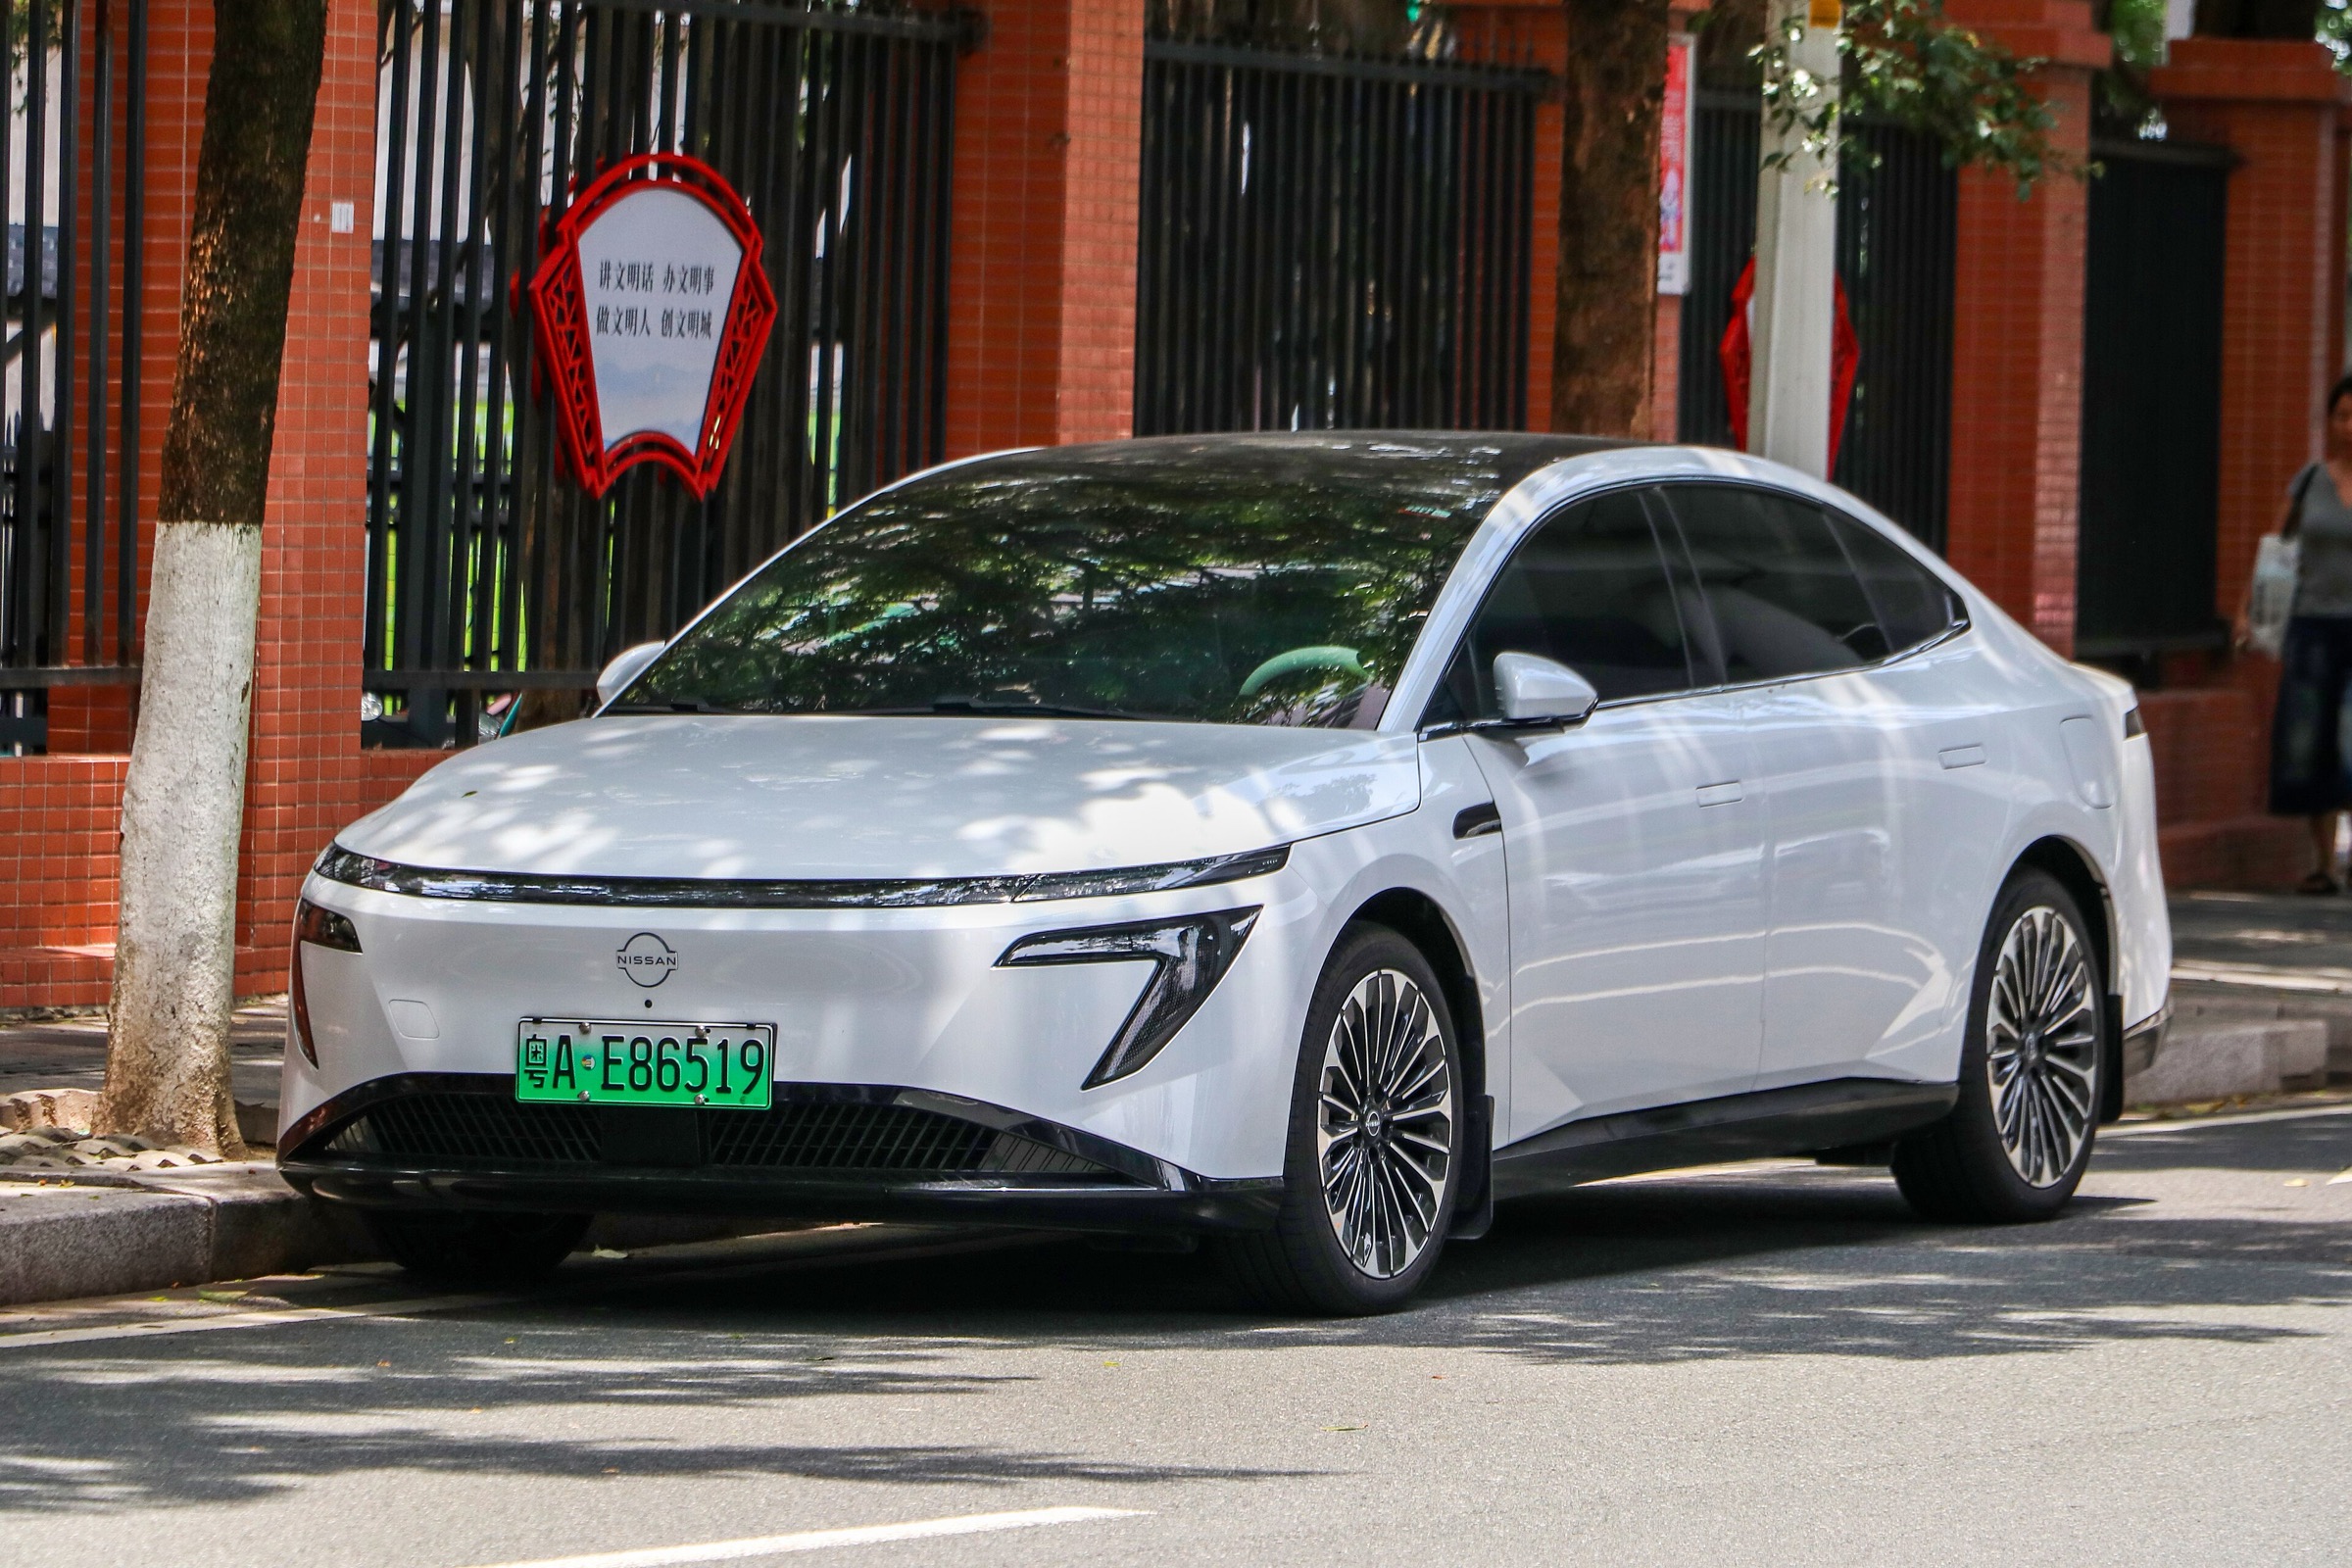
接下来可以用三项指标检验全年目标:全球销量是否站上297万辆区间下限、中国销量降幅是否收窄,以及经营利润改善能否在扣除汇率帮助后仍成立。如果销量继续下滑却依靠一次性或外部因素守住盈利,日产的修复仍不算完成。
资料来源:日产汽车上半年业绩公告与财务数据;美联社。