27辆eActros先到德国,Amazon把电动重卡拉进中程运输

来源:汽车商业评论(贾可)今天 09:55
撰文 | 贾 可(轩辕矩阵CEO、《汽车商业评论》总编辑)
编辑 | 张 南
设计 | 甄尤美
中国企业决定进入巴西以后,很快就会遇到税收问题。它不仅决定一批设备和零件进口时要交多少钱,也会影响工厂设在哪个州、产品怎样报价、货物从哪里交付,以及已经缴纳的税款何时能够抵扣。
2026年7月底,轩辕巴西汽车产业考察团走访多家整车及零部件企业。不同企业反复谈到同一件事:有些税交出去便成为成本,有些可以抵扣,却可能长期留在账上。一笔订单看起来有利润,企业仍可能因为税款和回款的时间差而缺少现金。
“中国汽车产业的巴西考验”第五篇《必须要面对的哪些税》,从企业遇到的具体问题出发,讨论商品归类、设备进口、州级流转税、研发抵免、税制改革以及利润汇回。
对准备到巴西投资的企业来说,这笔账必须在报价和建厂之前算清楚。
巴西系列此前报道:
① 《我们是否应该去巴西》
② 《通往本地制造之路》
③ 《一家工厂应该落在哪里》
④ 《比亚迪的巴西“拓荒”》

“你还是要谨慎一点,我说实话要谨慎一点。”
2026年7月30日上午,圣保罗州阿美利卡纳,亚普巴西工厂。听完2026轩辕巴西汽车产业考察团一位团员的投资设想,亚普巴西副总经理张睿提醒他。
这位团员考虑在巴西建立生产业务,第一个项目先供应阿根廷,随后再开发巴西客户。阿根廷方面还为他介绍了一家有装配能力的潜在合作伙伴,他准备继续商谈。
先有订单,再建立工厂,随后扩大客户范围,这个安排看上去并不冒进。但张睿听到产品的流向,马上提出另一个问题:零部件从中国进入巴西,加工后再出口阿根廷,进口时缴纳的税,准备怎样处理?
“你相当于是把东西进口到巴西,你再出口到阿根廷……”
按照普通进口方式,一部分税款要在货物入境时先缴出去;产品随后出口,却未必产生足够的巴西国内销项税,供企业及时消化进项余额。申请抵扣、转让或者退还,又有不同的条件和办理时间。
“前期的现金流压力还是蛮大的。”张睿说。
这位团员解释,出口只是第一个项目,不会是工厂未来唯一的业务。张睿随即指出,即使以后能够增加巴西客户,最初一段时间的资金缺口仍然存在。
谈到等待税款收回,他又举出另一笔经历:
“我们之前退个所得税花了4年时间。”
这笔所得税退款,不能直接用来推算出口相关税款的处理周期。但对准备进入巴西的王险峰来说,它说明了一件事:一笔税款可以在账面上被列为资产,却未必赶得上下一笔材料款的付款日。
2026年7月底,轩辕巴西汽车产业考察团走访圣保罗州和巴拉那州的整车企业、零部件工厂及投资促进机构。企业的产品和客户不同,却反复谈到同一个问题:在巴西,税收不是报价完成以后再交给财务部门处理的附加事项。

7月25日,在圣保罗州瓜鲁柳斯的拓普巴西工厂,法人代表罗曰齐向考察团解释企业落地的手续。他分管法律、行政、人事、财务和供应链,经历了工厂从注册到投产的过程。
他把公司注册的一个明确结果概括为“拿到税号”。
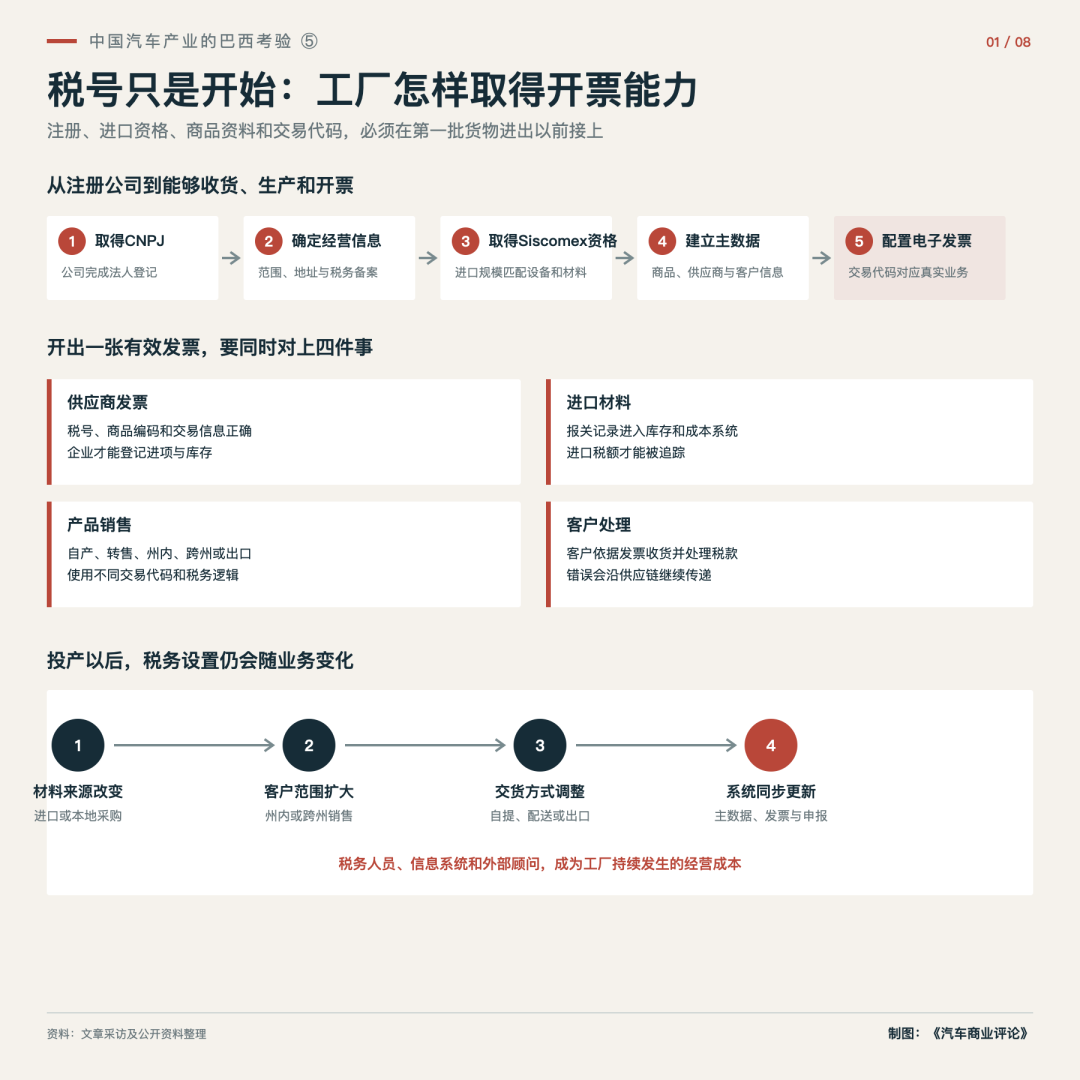
但税号只是开始。公司的经营范围、注册地址、进口资格、税务备案和开票能力,还要根据实际业务逐项建立。租下厂房、增加制造业务以后,相关登记也要相应调整。
“开票和别人给你开票这件事情很重要。”罗曰齐说。
供应商开出的发票能否正确进入系统,进口材料怎样登记,产品销售使用什么交易代码,客户能否据此完成自己的税务处理,都是工厂开始收货和发货以前要解决的问题。
巴西全国法人登记号CNPJ与进出口经营资格分别办理。除规定的豁免情况外,企业开展进出口业务,还需要取得外贸综合系统Siscomex的相应资格。有限和无限模式与企业经过评估的财务能力有关;有限模式下,进口额度按照连续六个月计算,企业也可以依规申请重新评估。
对准备进口整条生产线的企业,公司登记文件到手以后,还要确认获准进口的规模能否覆盖设备和材料。设备发运、资金到位、资格申请和厂房建设,需要排进同一张进度表。
五天后,在利梅拉的德国汽车零部件集团采埃孚工厂,巴西团队谈起另一项容易被低估的投入:税务组织。
一位管理者说,在一些企业,税务团队的规模甚至超过某些运营部门。
商业谈判通常围绕不含税净价进行,税务处理却会直接改变企业自己的利润。客户采购部门认可价格后,供应商还要核实进口时交多少税,其中多少能够抵扣,多少要直接计入成本,以及可以抵扣的部分会占用多久资金。
税务稽查使这项工作难以临时应付。7月28日上午,在圣保罗欧萌达与杰酷巴西公司的交流中,财务负责人穆美琴说:
“这边政府稽查的频次也非常高。”
她所在的团队已经开始为消费税改革部署系统。
工厂投产后,税务设置还会随着业务变化继续调整。更换材料来源、增加外州客户或者改变交货方式,都可能要求企业修改商品资料、发票代码和申报流程。税务人员、信息系统和外部顾问,由此成为巴西工厂持续发生的经营成本。
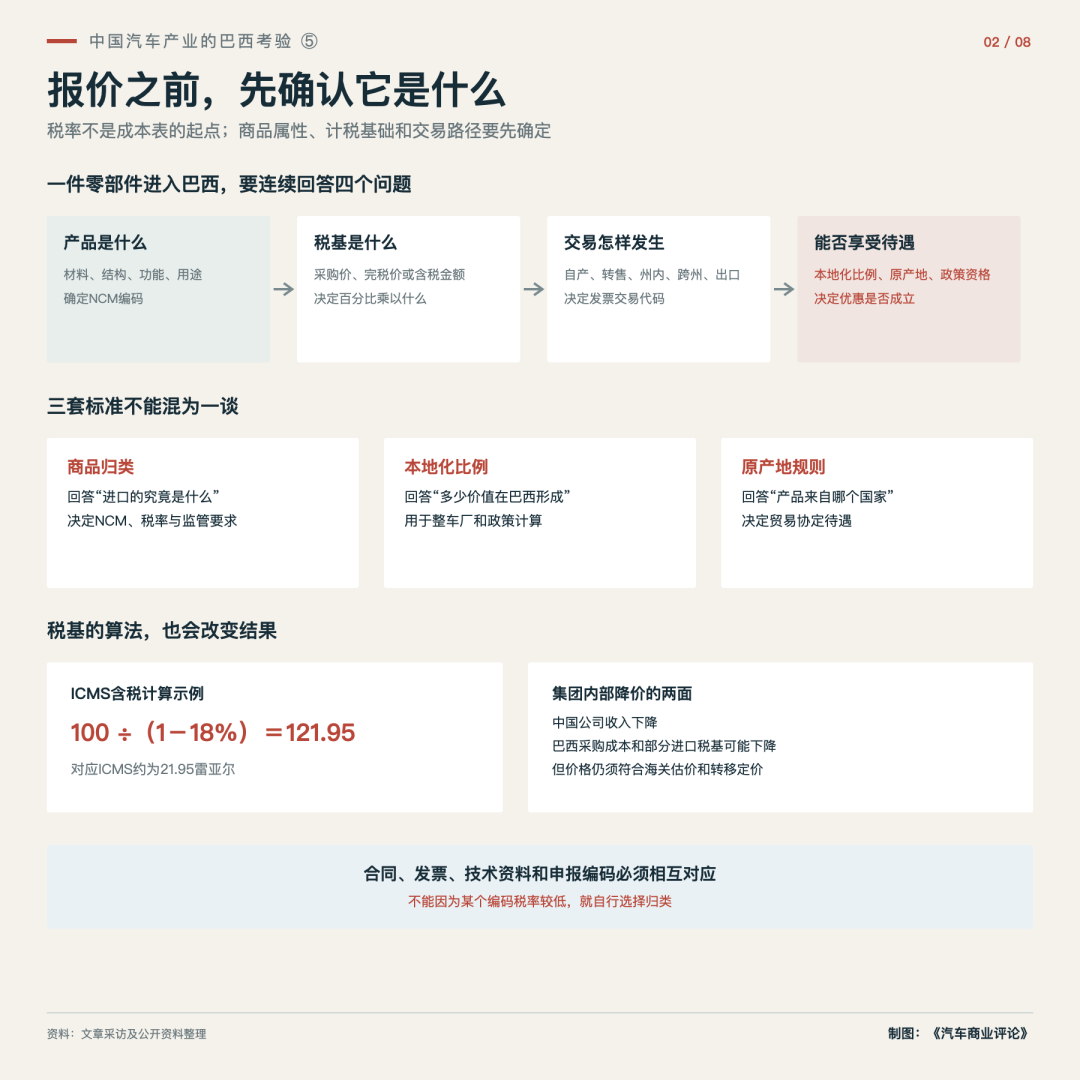
一家中国企业刚进入巴西,容易先收集各种税率,再把它们加进成本表。但同样一个百分比,乘以采购价格、海关完税价格、包含其他税款的金额或者最终销售收入,结果并不相同。
零部件进口时,通常需要考察联邦进口关税II、工业产品税IPI、进口环节的PIS和Cofins,以及州级商品和部分服务流转税ICMS。产品在巴西加工后销售,又会进入国内征税和抵扣流程。部分服务还涉及市级服务税ISS。

这些税分别适用自己的税基和规则。
进口关税通常以海关完税价格为基础,国际运费和保险等因素可能进入这一价格。ICMS还存在税额计入自身税基的计算方式。
假定一笔业务在计入ICMS之前的税基为100雷亚尔,适用税率为18%,含税税基不是118雷亚尔,而是100除以82%,约为121.95雷亚尔,对应ICMS约为21.95雷亚尔。
这个例子只用于解释计算方法,不代表巴西全国统一适用18%的税率,也没有包含汽车及零部件进口时的全部税费。
税率之前,还要先确定商品是什么。
拓普的一件减振产品同时使用橡胶和金属。金属部分的成本可能更高,真正产生减振作用的却是橡胶。如果橡胶被认定为赋予产品基本特征的材料,整件产品可能按照橡胶制品归类。
巴西采用南方共同市场通用的商品分类编码NCM。海关根据编码识别商品,并确定进口关税、IPI、监管要求及相关待遇。编码不同,税负可能不同;申报依据不足,企业还可能面临重新归类、补税、罚款和清关延误。
“每一个税我们怎么拆解,这一块我们都核算了。”罗曰齐说。
企业不能因为某个编码税率较低,就自行采用这一分类。产品的材料、结构、功能、用途和工作原理,都要能够支持申报结果。对难以确定的商品,企业可以向巴西联邦税务局申请正式的商品归类认定。
采埃孚团队用“遥控器”解释了用途对归类的影响。两件商品在报价单上可能都叫遥控器,但一件用于普通设备,另一件只能控制某套特定的汽车或工业设备。名称相同,功能和使用范围不同,适用的NCM编码也可能不同。
中国报价单上的商品简称,因而不能直接变成巴西报关名称。企业需要说明产品由什么构成、怎样工作、连接或控制什么设备,并使合同、发票、技术资料和申报编码相互对应。
商品归类解决的是“进口的究竟是什么”;整车厂计算本地化比例,关心的是“有多少价值在巴西形成”;整车出口时能否享受贸易协定优惠,还要判断产品是否符合原产地规则。这三套标准解决的问题不同,不能共用一个计算结果。
商品编码之外,发票中的交易代码还要区分自产销售、采购转售、州内交易、跨州交易和出口。一个零件进入不同的交易,后台税务处理也可能随之改变。
这套计算还会影响中国总部与巴西公司的内部协调。
7月26日,在圣保罗的交流中,福田巴西总经理卢韶益谈到,中国供应方降低零部件价格,影响的不只是中国公司的销售利润。采购价格降低后,巴西进口环节的部分计税基础也会下降,巴西公司支付的关税和其他相关税费可能随之减少。
“国内之前财务没算明白这个账。”卢韶益说。
他的意思是,中国一端最初只计算了降价会减少多少国内收入,没有把巴西公司由此节省的进口税费和采购成本一起计算。国内采购部门、总部财务和巴西公司,不能各自拿着一段成本表谈降价。
这种调整也有边界。关联企业不能为了减少进口税而随意压低价格,交易价格仍要符合海关估价和转移定价规则,并有真实的商业依据。

2026轩辕巴西汽车产业考察团了解到,中国企业到巴西建厂时,使用的设备既有新设备,也有从中国调来的二手设备。
一位中国企业巴西负责人中比较设备方案时,首先区分税款能否收回。他说:“有些税是有去无回的,给政府了,然后你就没办法拿回来了。”
二手设备在中国的账面价值可能已经很低,但进入巴西以后,企业不能只看设备成交价。拆卸、包装、海运、保险、港口仓储、巴西境内运输、安装和改造,都会增加投入。
设备进口还可能涉及II、IPI、PIS、Cofins和ICMS。
最典型的不可抵扣税款是进口关税II。除非项目适用免税、减税或特殊进口制度,缴纳以后通常不能用于抵扣日后的销售税款,只能计入设备成本。
设备进口环节缴纳的IPI能否利用,要看企业的纳税身份、设备用途和具体处理;不能形成抵免的部分,同样进入固定资产成本。
采用非累积计税制度的企业,如果把进口设备计入固定资产并用于生产,符合条件的PIS和Cofins可能形成抵免。二手设备相关抵免通常按照折旧额或者设备价值的四十八分之一逐期计算,不能简单理解为缴税后立即拿回现金。
ICMS也可能形成固定资产进项抵免,但通常分48个月逐月确认。每个月实际能够使用多少,还与企业的应税销售有关。新工厂刚投产时,产量和销售额有限,账面虽然有抵免,手里的现金却已经交了出去。
因此,“可以抵扣”不等于“没有成本”。
企业比较的不是一台新设备和一台旧设备的报价,而是设备在巴西真正投入生产时的总成本:成交价格,加上不可抵扣的税费、拆装运输和改造费用,再计算PIS、Cofins和ICMS抵免所占用的时间与资金。
二手设备还要取得进口许可。巴西通常会审查国内是否已经生产能够满足相同用途的设备,进口企业需要提交设备照片、技术参数、制造年份、使用状况和价格依据。如果巴西已有可替代产品,许可可能无法取得;如果审批没有完成,设备却已经装船,港口仓储和投产延期又会增加成本。
对于巴西没有替代品、仍有较长使用寿命,并且能够直接用于已取得订单的专用设备,从中国调入可能更快、更便宜。设备通用程度较高、当地能够采购时,进口税费、审批和改造则可能消耗原有的价格优势。
材料开始进口以后,企业还要关注贸易救济措施。
7月28日下午,在长城汽车巴西公司的交流中,采购总监王立超特别提到,采购团队需要持续关注玻璃、钢材、轮胎等产品的反倾销措施。
巴西发展、工业、贸易和服务部公布的现行措施显示,针对中国汽车玻璃的反倾销措施于2017年实施,2023年延长。具体是否适用,要核对产品范围、原产地以及生产商和出口商等条件,不能只查询普通进口关税表。
中国工厂的报价和海运费都没有变化,一批材料进入巴西的成本仍可能因为反倾销税而改变。
采埃孚团队谈到进口减免时,还提醒考察团注意巴西本地供给的变化。一些减免以当地没有相应产品生产为条件;以后出现本地产能,相关资格便可能需要重新评估。
整车进口政策更直接地影响制造节奏。
巴西外贸委员会2026年公布的安排显示,电动化车辆以整车和半散件SKD形态进口,税率自当年7月起达到35%;全散件CKD形态从2027年1月起适用35%税率。同时,部分CKD、SKD进口获得从2026年7月开始、为期六个月、总额4.63亿美元的额外零关税配额,进口整车不在该项配额内。
2026年的临时配额不能继续用于计算2027年的生产成本。进口形态、申报时间和配额资格一旦改变,企业就要重新报价。

7月26日下午,在圣保罗北汽福田巴西办公室,卢韶益讲到的是已经沉淀在账上的税款。
在他列举的南大河州业务中,部分零部件进口环节缴纳的ICMS税率为17%,部分整车跨州销售适用的税率则为4%。进项税额不断进入账面,销项税额却不足以及时抵扣。
“已交的税额在那放着,对我们影响非常大。”
4%有特定的制度背景。巴西参议院第13号决议对符合条件的进口货物跨州交易规定了4%的ICMS税率;一些经过加工、进口成分超过规定比例的商品也可能适用,同时存在例外。
进项和销项之间的实际差额,还取决于进销价格、计税基础、产品构成和抵扣资格。因此,17%与4%不能直接相减,作为每辆车的损失比例。
但余额持续增加,对现金的影响是真实的。
北汽福田安排车型时,也会测算新增销售能够产生多少销项税。如果某类销售可以更快消化账面余额,公司就可能保留相应业务,减少已经缴纳税款对现金的占用。
为处理相关抵扣问题,公司从2025年9月开始推进申请。到2026年3月,团队又被告知原来的办理路径存在问题,只能请税务顾问重新整理材料。
出口会产生另一种进项余额。
如果零部件从中国进入巴西,在当地加工后全部出口阿根廷,巴西公司进口时已经缴纳部分税款,出口业务本身却未必产生足够的国内销项税。企业可以依法保留部分投入环节抵免,但能否转让、补偿或退还,要经过相应程序。
一家拥有较大巴西国内销售规模的企业,可以结合现有业务消化部分余额;一家只靠出口项目起步的新工厂,则可能长时间缺少这种条件。
巴西与阿根廷同属南方共同市场,但汽车和零部件贸易还有专门的双边安排。两国适用第14号经济互补协定ACE-14的有关规则,优惠待遇取决于产品类别、加工过程、进口材料比例和原产地证明等条件。
在巴西注册公司、完成一道装配工序,只能表明业务发生在哪里,不能自动使产品取得巴西原产资格。
均胜安全的南美生产分工提供了另一种实际案例。
7月29日,在容迪亚伊,均胜安全全球运营负责人朱晓峰告诉考察团,气囊袋体在乌拉圭加工,再送到巴西装配。乌拉圭的税收待遇和支持政策,是这套安排考虑的因素之一;最后装配留在巴西,则是为了接近主要整车客户。部分气体发生器还来自墨西哥和中国。
企业不能只比较每个国家的税率,还要保证跨境运输不影响交付,并使产品符合原产地和认证要求。
巴西也为出口生产提供专门制度。
Drawback制度允许符合条件的进口或国内采购投入品适用暂停征税或免税等安排。在暂停模式下,企业完成规定的出口义务后,才能结束相应税务处理。
Recof和Recof-Sped允许符合资格的企业,对用于工业加工的进口或国内采购货物暂缓缴纳部分税款,再根据产品最终出口或进入巴西国内市场的去向办理后续手续。
这类制度通常要求企业提前取得资格,明确投入品用途、出口承诺和库存管理方式。如果第一批材料已经按照普通进口方式完成报关,企业一般不能再把原有业务简单倒回去,改按另一种路径处理。
州政府提供的政策,更多影响税款什么时候缴,以及已经形成的抵扣余额怎样使用。
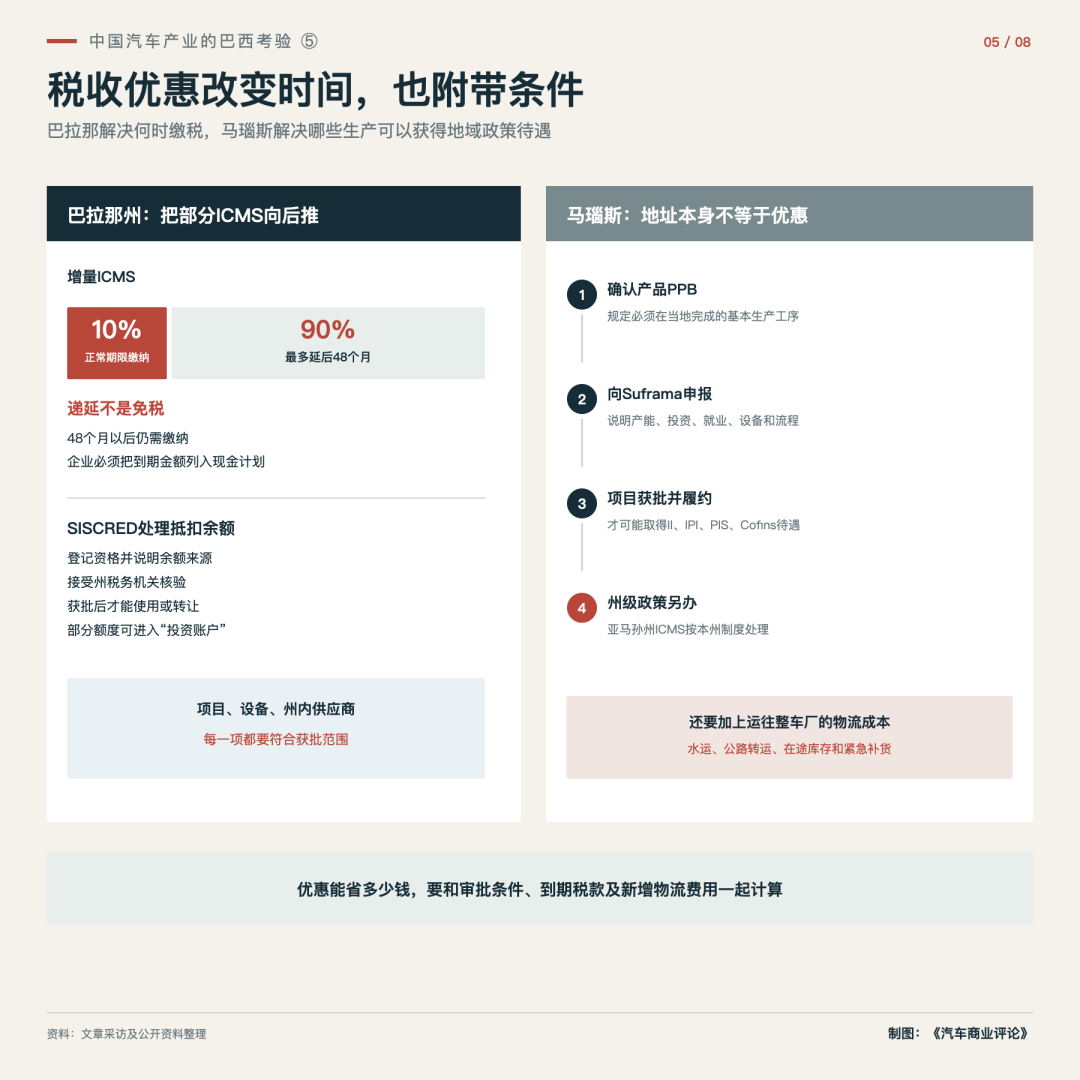
7月27日下午,在圣若泽杜斯皮尼艾斯的雷诺—吉利工厂,巴拉那州投资促进机构负责人詹卡洛·罗科(Giancarlo Rocco)介绍了一项ICMS安排:符合条件的项目,增量ICMS中的10%按照正常期限缴纳,90%最多延后48个月。
“这意味着什么?现金流。”罗科说。
按照巴拉那州竞争力计划,递延针对符合条件的项目和增量税额,金额受到合格投资等条件约束。普通项目通常要求投资超过480万雷亚尔,特定项目另有规定。
对刚投产的工厂,设备款、材料款和培训支出集中发生,产量却需要时间爬升。把部分ICMS推迟缴纳,可以让资金暂时留在企业手中。
但48个月以后仍需缴纳。递延提供的是时间,不是永久免税,企业需要把到期金额列入以后的现金计划。
罗科还介绍了通过SISCRED处理累积ICMS抵扣额度的机制。
SISCRED是巴拉那州管理抵扣余额确认、转让和使用的系统。企业需要登记资格、申报余额来源并接受税务核验,获批以后才能使用。向其他企业转让,还需要接收方同意并履行规定手续。
在竞争力计划下,符合条件的抵扣额度还可以进入“投资账户”,用于在获批项目范围内向符合条件的州内供应商购买固定资产、机器零部件和建设材料。
账上有余额只是起点。额度能否获得核准,设备和材料是否属于获批项目,供应商有没有资格接收,都需要逐项落实。
“我们做的每一项安排,都是量身定制的。”罗科说。
马瑙斯自由贸易区是另一种地域政策。
把电子零部件的生产放到马瑙斯,并不意味着项目自动取得全部税收优惠。企业生产什么产品、在当地完成哪些工序,以及工业项目是否获得批准,都会影响结果。
企业首先要确认产品是否已有对应的基本生产工序PPB。PPB由巴西联邦政府针对具体产品制定,规定企业至少要在马瑙斯完成哪些工序,产品才能被认定为在当地进行了有效工业生产。
企业还要向马瑙斯自由贸易区管理局Suframa提交工业项目,说明产能、投资、就业、设备、生产流程,以及进口和巴西国产投入品的使用安排。项目获批并完成PPB要求后,才可能在II、IPI、PIS和Cofins等方面取得相应待遇。州级ICMS优惠还要按照亚马孙州的制度另行办理。
如果零部件生产完成后仍要运往圣保罗州整车厂,企业还要计算水运、公路转运、在途库存和紧急补货。税收优惠能够节省多少钱,要与这些新增支出放在同一张表里比较。


地方政府提供递延和余额使用渠道,联邦政府则通过汽车产业政策支持研发和先进技术生产。
长城汽车巴西团队向考察团介绍了MOVER绿色出行与创新计划。

巴西政府为MOVER安排的财务抵免额度,2024年为35亿雷亚尔,2025年为38亿雷亚尔,2026年为39亿雷亚尔,2027年为40亿雷亚尔,2028年为41亿雷亚尔,五年合计193亿雷亚尔。
这是全国计划各年度的总额度,不是一家企业可以直接取得的金额。截至发稿时,具体使用仍取决于企业资格、项目审批、合格支出和年度限额。
获得MOVER资格的企业,在巴西发生并符合规定的研发支出,基础财务抵免比例为50%。
如果一家企业有1000万雷亚尔支出被认定为合格研发费用,按照基础比例可以形成500万雷亚尔财务抵免。经批准后,企业可以用它抵缴联邦税,也可以申请把相应金额退回银行账户。
但“在巴西花了1000万雷亚尔”不等于“1000万全部属于研发”。
工程人员是否实际参与研发,试验和样件用于什么产品,费用由哪一家巴西公司支付,都需要发票、工资记录、工程文件和项目资料相互对应。中国总部承担的开发费用,不能自动计入巴西公司的合格研发支出。
MOVER还对规定的先进技术生产项目提供抵免。符合条件的整车生产项目,抵免比例为合格投资的12.5%;零部件、战略系统和解决方案项目,比例为25%。
这些比例只适用于政府清单中的先进技术,并要求项目事先获批。企业购买普通机床、建设一般装配线,不能直接按照12.5%或者25%申请抵免。
整车厂发出定点,只能证明供应商获得了客户项目,不能证明相关研发和设备支出已经符合MOVER条件。供应商还要以自己的巴西经营主体申请资格,把研发费用、工程费用、普通设备和先进技术生产投资分别列账。
税收也在影响车辆配置。
长安巴西团队向考察团介绍当地政策时,把能效、动力、安全和可回收性等要求放进产品讨论。一些销售配置需求,也与税收条件有关。
巴西“可持续汽车”计划规定的零IPI条件,同时涉及车型类别、排放、可回收性和本地制造。符合范围的紧凑型车辆,需要满足不超过83克二氧化碳当量/公里的“油井到车轮”排放要求、至少80%的可回收或再利用要求,并在巴西完成规定的冲压、焊接、涂装、发动机制造和整车装配等工序。
只在巴西完成散件组装,不能取得同样待遇。
对于巴西尚不能生产的部分汽车零部件,另有相应清单和资格制度。符合条件的进口可以获得关税减免,同时按照规定向国家工业和技术发展基金投入相当于海关完税价格2%的资金。这2%是获得相应待遇需要履行的义务,不是普通进口关税税率。
研发人员、试验费用、模具、普通设备和进口零件,需要分别列账。它们可能适用不同制度,也可能有些形成抵免,有些只能进入项目成本。

“联邦税其实还好,主要是州税。”长安巴西团队告诉考察团,“每个州都不一样。”
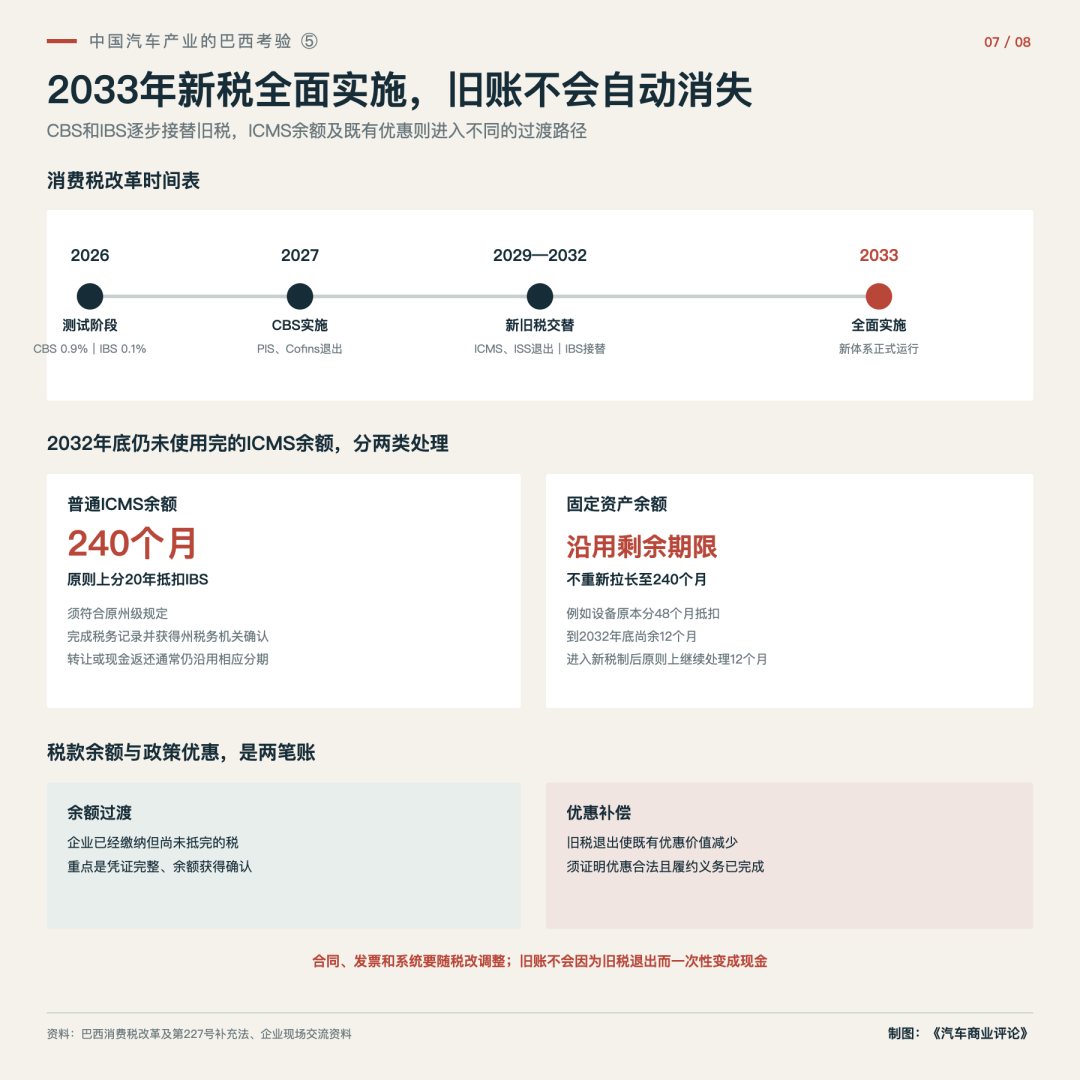
巴西消费税改革要处理的,正是这套长期分割的体系。
新制度逐步引入两项主要税种:联邦商品和服务贡献税CBS,以及由州和市共享的商品和服务税IBS。两者都覆盖商品和服务。
2026年是测试阶段,CBS测试税率为0.9%,IBS为0.1%。按规定履行附加申报义务的纳税人,可以免于实际缴纳相应测试税款。
2027年起,CBS进入实施阶段,PIS和Cofins退出;IPI对大部分产品归零,同时保留与马瑙斯自由贸易区有关的安排。针对危害健康或环境的特定商品和服务,巴西还将引入选择性税IS。
2029年至2032年,ICMS和ISS逐步退出,IBS逐步接替。2033年,新体系全面实施。
改革还强化按照消费目的地征税的原则。地方政府过去依靠生产地ICMS优惠吸引工厂的方式,将随着旧税退出而改变。
罗科因此向考察团介绍了巴拉那州正在研究的金融支持工具。相关基金设想通过贷款、担保或共同投资等方式参与企业项目,并在约定阶段退出。州政府一边介绍现有ICMS递延,一边已经开始为旧税退出后的招商准备新办法。
对企业来说,税改还留下一笔需要处理很久的旧账:尚未使用完的ICMS抵扣余额。
企业采购设备和材料时支付的ICMS,在符合条件时可以抵扣销售产品产生的ICMS。如果进项税长期高于销项税,没有抵完的部分就会留在账上。前面提到的“进17%,出4%”,就可能不断形成这种余额。
ICMS将在2032年底退出,但旧税消失不等于企业账上的余额立即退回。
2026年1月13日颁布的第227号补充法规定,2032年底仍然存在的ICMS余额,需要符合当时的州级规定、完成税务记录并得到州税务机关确认。
普通余额经确认后,原则上分240个月用于抵扣IBS。
240个月,是20年。
如果一家企业有2400万雷亚尔获得确认的普通ICMS余额,按照等额处理,每个月可以抵扣10万雷亚尔IBS。法律还规定了向同一集团企业或第三方转让,以及在不能抵扣时申请现金返还的路径,但一般仍沿用相应分期,并不是一次性收回全部款项。
固定资产形成的余额采用不同办法。设备等固定资产的ICMS进项税通常分48个月抵扣。如果一台设备到2032年底还剩12个月没有抵完,进入新税制后原则上继续按照剩余12个月处理,不会重新拉长到240个月。
20年的安排针对2032年底留下并经确认的普通ICMS余额,不代表2033年以后所有IBS进项税都要等待20年。
企业现在要做的,是证明旧余额真实有效。采购发票、进口单据、ICMS申报、固定资产记录和历年抵扣明细如果不能对应,州税务机关可能不确认全部余额。
州政府已经给予企业的ICMS优惠,是另一笔账。
一些企业承诺建厂、投资和创造就业后,取得ICMS减免、推定抵免等优惠。随着ICMS在2029年至2032年逐步退出,这些优惠的价值也会相应缩小。
符合条件的企业可以申请由专门的补偿基金弥补部分损失,但要证明优惠依法授予并完成登记,属于附带投资、就业等履约义务的优惠,而且企业已经按时履行承诺。
ICMS抵扣余额处理的是企业已经缴纳、但尚未抵完的税款;优惠补偿处理的是税制变化使既有优惠减少。两者不能合并计算。
长期合同也要随之调整。如果零部件价格原本建立在某项ICMS优惠或者抵扣方式之上,税制改变以后,含税价格怎样变化、税收抵免和政策补偿归谁,需要由供应商和客户重新约定。
消费税之外,还有企业利润本身的税。
巴西公司取得应税利润后,通常要缴纳企业所得税IRPJ和净利润社会贡献税CSLL。
IRPJ基本税率为15%。超过规定门槛的应税利润部分,再加征10%;门槛按照每月2万雷亚尔折算到相应计税期间。一般企业的CSLL税率为9%。因此,人们通常把利润税的合计边际税率概括为34%。
34%针对的是应税利润,不是营业收入。
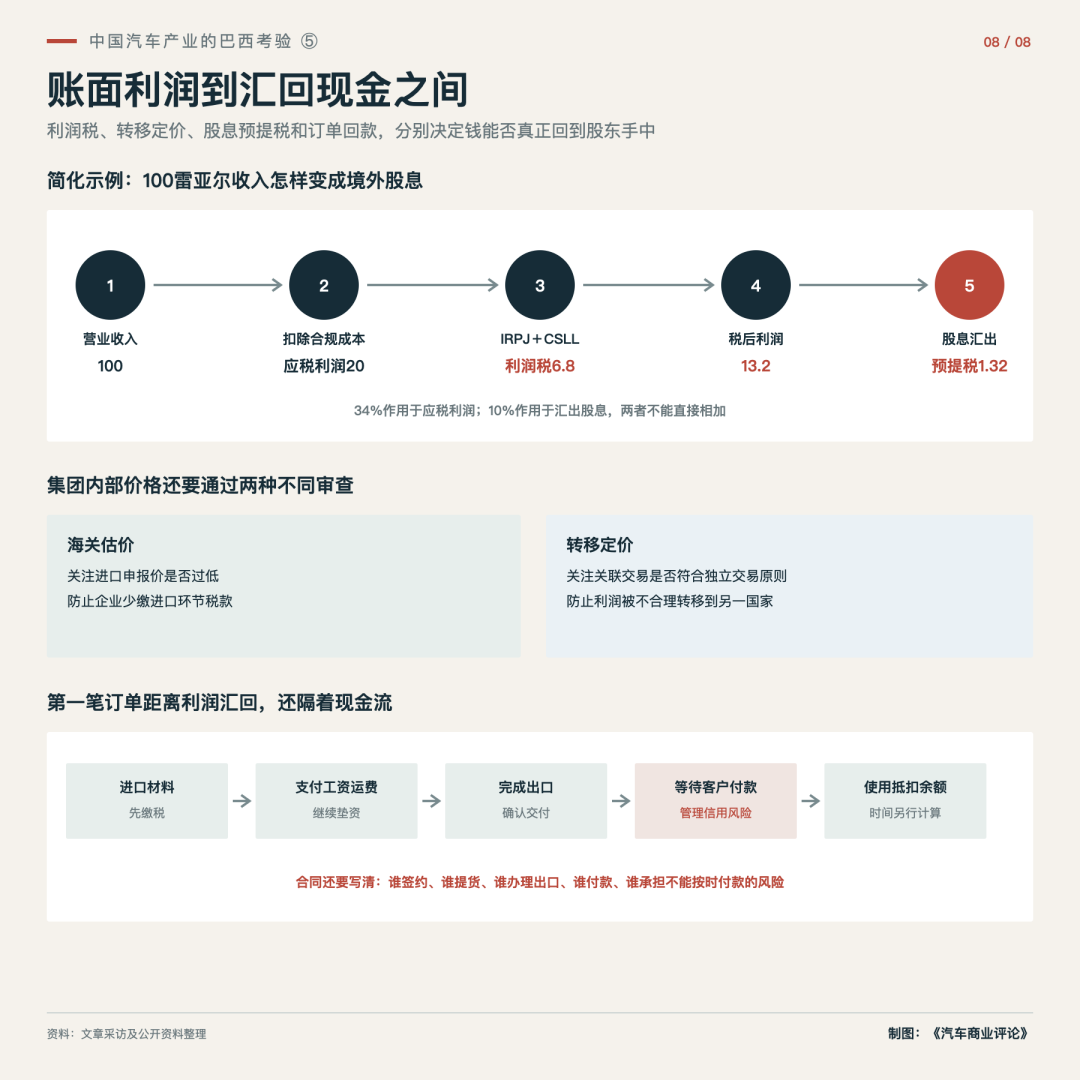
假设一家工厂取得100雷亚尔收入,扣除符合规定的材料、人工、折旧和其他成本后,应税利润为20雷亚尔。为了说明计算层级,如果这20雷亚尔全部按照34%的合计边际税率计算,利润税为6.8雷亚尔,而不是从100雷亚尔收入中直接扣除34雷亚尔。
实际税额还要根据企业采用的利润核算制度和税法调整确定。
巴西部分地区提供利润税优惠。在东北部开发署Sudene和亚马孙开发署Sudam管辖地区,符合优先产业、期限和审批条件的项目,可以对合格项目经营利润对应的IRPJ及附加税享受75%减免。有关项目的审批期限已延长至2028年底。
这里的75%不是企业全部税负减少75%。如果合格项目原本对应的IRPJ及附加税为100雷亚尔,符合条件时可以减免75雷亚尔;CSLL、进口关税、IPI、PIS、Cofins和ICMS仍要分别处理。
项目尚未取得应税利润时,这项优惠也不能提供开工阶段所需的现金。
巴西公司的利润还会受到集团内部交易价格影响。
中国关联企业向巴西公司销售零件、设备或技术服务,价格定得高,中国公司的收入增加,巴西公司的成本也会上升;价格定得低,利润可能更多留在巴西。
巴西从2024年起实施新的转移定价制度,要求跨境关联交易遵循独立交易原则。集团内部价格应当接近没有关联关系的企业在相同条件下可能接受的价格,并由成本、功能、风险和市场资料支持。
这与进口海关估价不是同一项审查。海关关注申报价是否过低,从而少缴进口税;所得税中的转移定价,则关注企业是否通过关联价格把利润不合理地转移到另一个国家。
巴西公司缴纳IRPJ和CSLL后,如果把剩余利润留在当地购买设备、建设产线,不会立即发生股息汇出;如果将利润作为股息支付给中国股东,则进入下一道税务环节。
按照2025年通过的第15.270号法律,从2026年起,巴西公司向境外支付、贷记、交付或汇出的利润和股息,原则上适用10%的预提所得税,同时存在法定例外、过渡和抵免安排。34%与10%不能直接相加。
继续使用前面的简化例子:100雷亚尔收入形成20雷亚尔应税利润,假设利润税为6.8雷亚尔,税后剩余13.2雷亚尔;如果这13.2雷亚尔全部作为股息汇往境外,按10%计算的预提税为1.32雷亚尔。两道税作用于不同环节和不同基数。
不过,在7月30日的亚普工厂,这位轩辕巴西汽车产业考察团团员和大家讨论的,距离讨论股息汇回还隔着第一笔业务。
亚普巴西总经理陈阳问他:“谁给你定点的,是阿根廷还是巴西的车企?”
如果定点来自阿根廷,产品又由巴西工厂生产,双方还要确定谁签合同、谁到工厂提货、谁办理出口、货款从哪里支付,以及客户不能按时付款时由谁承担风险。
陈阳提出的条件是:“你到我厂里面提货,这是我的前提。”
按照他的设想,产品在巴西工厂完成后,由客户负责提货和后续运输。如果付款来自阿根廷,还需要与车企讨论收款保障。
“你要求它兜底。”他说。
一笔报价看起来有利润的阿根廷订单,仍可能使巴西工厂缺少现金。企业要先为进口材料缴税,再支付工资、运费和下一批材料款;出口货款何时到达,账面抵扣余额何时能够使用,却有各自的时间。
“之前我让你们评估,不就是现金流的问题吗?”陈阳问团队。
会议开始时,张睿提醒这位2026轩辕巴西汽车产业考察团成员“谨慎一点”,指的正是从第一批材料进口,到第一笔出口货款真正到账之间的这段距离。