小鹏MONA L05开启预售,16.98万元起

来源:汽车商业评论(孙玥)今天 15:14
撰文 | 孙 玥
编辑 | 黄大路
设计 | 甄尤美
量子计算机尚未大规模进入商业应用,支撑它的供应链却早已跨越国界。
2026年9月23日,美国量子经济发展联盟(QED-C)与欧洲、加拿大、英国、日本、韩国的五家量子产业协会联合发布一份全球量子供应链调查。受访的160家企业总部分布在15个国家,90%至少有一家海外供应商,74%至少有一家海外客户。
中国在这张网里的位置,比很多人想象的更靠前。
在回答供应商问题的146家企业中,37家把中国列为供应商所在地,约占四分之一。在所有供应商所在地中,中国排名第六,仅次于美国、德国、英国、加拿大和日本。但把中国列为客户所在地的只有9家,在中国设有制造环节的只有3家。
从中国买的多,卖给中国的少——这是这份调查里最值得琢磨的一组数字。
需要说明的是,这份调查没有邀请中国总部企业参加,不能据此推算中国在全球量子供应链中的整体份额。但它至少说明,量子产业需要的远不止量子芯片。精密光学、半导体材料、低温设备和制造工艺,同样决定量子系统能否开发、制造和运行。
技术突破只是故事的开头。企业还要把技术做成产品,找到愿意付费的客户,再确保设备和零部件能够持续供应。
汽车产业已经开始尝试这条路。
车企下场量子计算
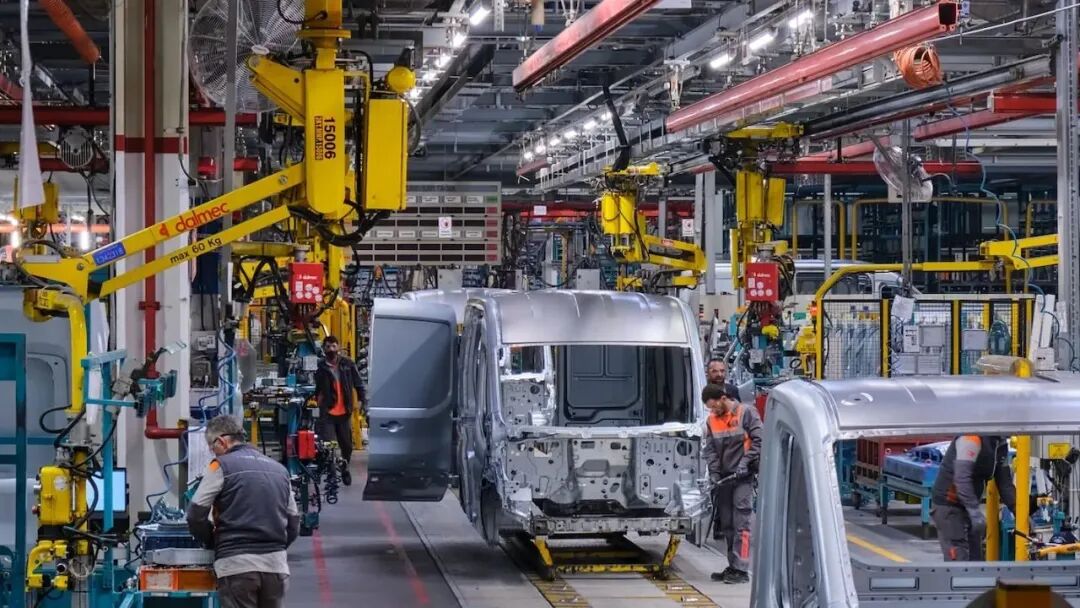
2025年3月,福特奥托桑(Ford Otosan)宣布,已将一套基于D-Wave量子退火技术开发的混合计算应用部署到生产环境,用于福特全顺的生产排程。
福特奥托桑是福特汽车与土耳其科奇集团(Koç Holding)的合资企业,也是福特在欧洲最大的商用车生产基地;D-Wave是一家总部位于美国、以量子退火路线见长的量子计算公司。
这项任务看似普通,却涉及复杂的生产约束。
福特全顺有超过1500种配置,工厂要同时兼顾车身、涂装和总装车间的约束,以及零部件供应和订单变化。配置越多,排程越难快速调整。
D-Wave公布的数据显示,一次1000辆车的排程,计算时间从约30分钟缩短到不到5分钟。福特奥托桑还计划把这套方法扩展到更多车身车间,以及涂装、总装和缓冲区等环节。
这套应用是量子计算与传统计算的混合方案,并非由量子计算机独立接管工厂的生产计划,公开资料也没有披露它最终为工厂节省了多少成本。
计算时间缩短,不等于整条生产线的效率已经提高:新算法要接入现有软件,结果要满足实际生产约束,部署和运行成本也要算进账里。
但它进入了生产环境。量子计算不必等到通用量子计算机成熟,才开始寻找商业用途。生产排程目标明确,结果可以衡量,工厂也有条件判断它值不值得继续用。
汽车企业的其他量子项目,大多还处于研究和验证阶段。
日产与日本量子软件公司Quemix探索量子计算在空气动力学模拟中的应用;宝马与由霍尼韦尔量子业务发展而来的Quantinuum围绕工业化学和先进材料合作,研究催化反应路径和材料性能等问题;大众与芬兰量子计算机制造商IQM尝试将量子计算与传统计算结合,用于电池材料相关研究。
这些项目瞄准的都是复杂计算问题,车企希望借助新方法更有效地筛选设计方案和候选材料。
但目前公开的成果,还不足以证明它们已经改善了车辆的空气动力学表现、提升了电池性能,或实质性缩短了研发周期。计算模拟可以缩小候选范围,却替代不了实验验证,材料成本、制造工艺和量产条件最终都要过关。
把福特奥托桑的部署与日产、宝马、大众的研究一概称为“商业落地”,会高估这项技术的成熟程度。
对车企来说,关键是量子计算能否在可接受的成本内,解决现有工具解决不好的问题;对量子企业来说,找到应用场景只是第一步。
产业问题很快就从计算能力,延伸到了制造能力。
量子产业最缺的,还不是芯片
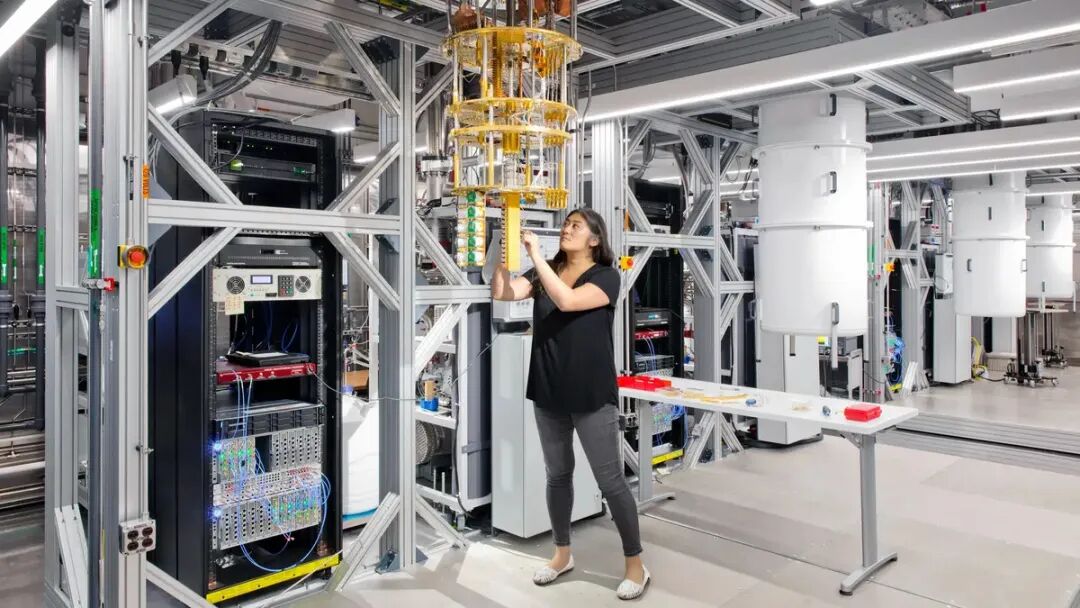
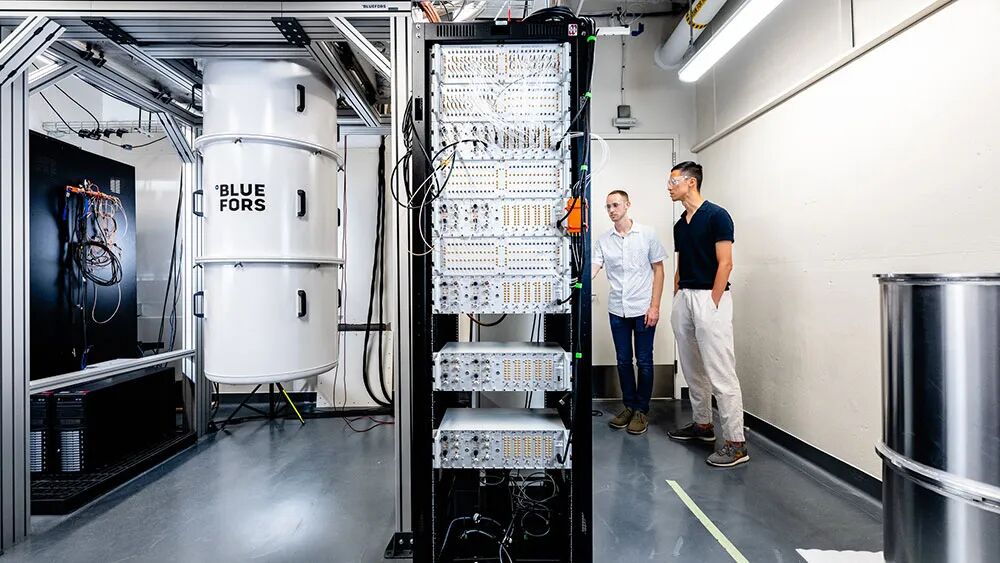
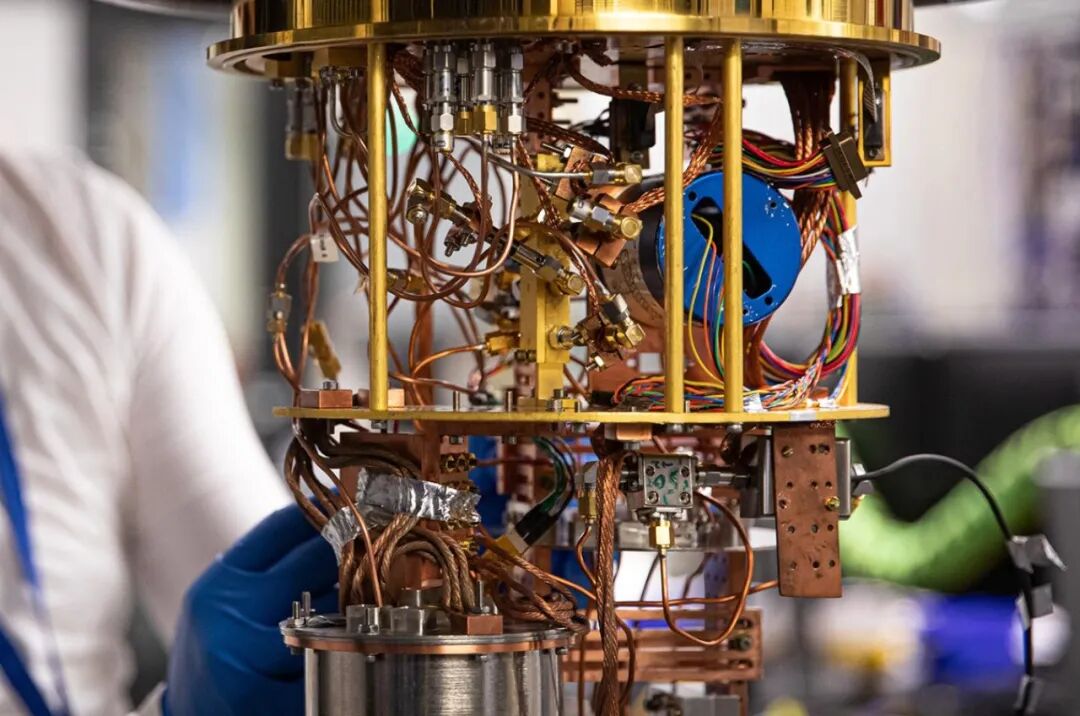
稀释制冷机就是一个例子。超导量子芯片必须在接近绝对零度的环境中工作,稀释制冷机是提供这种环境的设备。
美国智库新美国安全中心(CNAS)2026年3月发布的研究指出,量子产业的低温设备供应商数量有限,氦-3等关键资源也存在供应约束。随着量子比特数量增加,制冷机还要容纳更多低温线路和放大器,同时控制热负荷、振动和信号干扰。
芯片研发取得进展,整机未必能同步扩展。低温设备交付延迟,可能打乱研发和系统集成计划;制冷能力、线路容量和长期稳定性,也会卡住整机的规模。
更棘手的是,这门生意的市场仍然很小。
量子企业需要专用设备和特殊材料,订单却分散在少数客户手中。供应商为一款产品单独开发工艺、购置设备,很难确定未来订单有多大;继续沿用科研市场的小批量模式,成本和交期又满足不了客户的扩展需求。
供应商想等订单明确再扩产,量子企业希望供应商先把产品做成熟、把价格降下来。双方都在等对方先走一步。
这是量子产业与成熟半导体产业的重要区别。成熟芯片制造可以靠规模化订单摊薄成本;量子器件的设计和工艺仍在演进,客户数量有限,专用生产线的投入未必收得回来。
芯片制造本身也绕不开这个问题。
量子芯片和光子芯片对材料纯度、晶圆质量和加工工艺有特定要求,材料缺陷、薄膜质量和加工中的细微波动,都会影响器件性能。实验室可以反复调试、挑出合格样品;进入生产阶段,就必须让不同批次的产品保持一致。
能加工晶圆只是开始,良品率、可靠性和持续交付能力,才决定它能否成为真正的供应能力。
量子企业因此面临一道选择题:自建工厂、自研关键设备,可以控制工艺和交付周期,却要背上额外的资本投入;依赖外部供应商,可以少投固定资产,却可能受制于少数厂商的产能、价格和迭代节奏。
如果供应商觉得市场太小,不再维护某款专用产品,量子企业只能另找来源、接受更高成本,或者把外包环节收回内部。
供应链风险未必都来自出口管制,也可能来自一项业务的订单规模撑不起供应商继续投入。市场小,供应商不愿投资;供给不足,价格和交期难以改善,市场更难做大。
量子产业要打破的,就是这个循环。
美国建代工,欧洲守设备
美国的办法,是由政府出钱出面,把分散的需求集中起来。
2026年5月21日,美国商务部宣布与9家量子计算及相关制造企业签署意向书,计划通过《芯片与科学法案》提供总额约20.13亿美元的支持。
最大的一笔给了IBM新设的量子晶圆代工企业Anderon:联邦资金10亿美元,IBM另配套10亿美元现金,以及知识产权、资产和人员。
美国晶圆代工企业格芯(GlobalFoundries)拟获3.75亿美元,建设覆盖超导、离子阱、光子等多种技术路线的量子代工能力。D-Wave、Quantinuum、PsiQuantum、Rigetti等量子计算公司各拟获1亿美元。
这一次,美国政府不只是给补贴。作为资助条件,美国商务部将在获资助企业中持有少数、非控股股权。
9月,意向陆续变成正式协议。9月8日,D-Wave、Quantinuum和Rigetti各1亿美元的资助协议定案;9月16日,Anderon的10亿美元资助正式落地。为福特奥托桑做排程的D-Wave,也在这份名单里。
美国的思路已经比较清楚:量子产业不能只有算法、芯片设计和整机研发,还需要能为不同企业提供服务的制造基础设施。
Anderon位于纽约州奥尔巴尼,定位是纯量子晶圆代工厂,为IBM以外的量子硬件厂商代工,首批量子晶圆已经在其300毫米产线上投片。
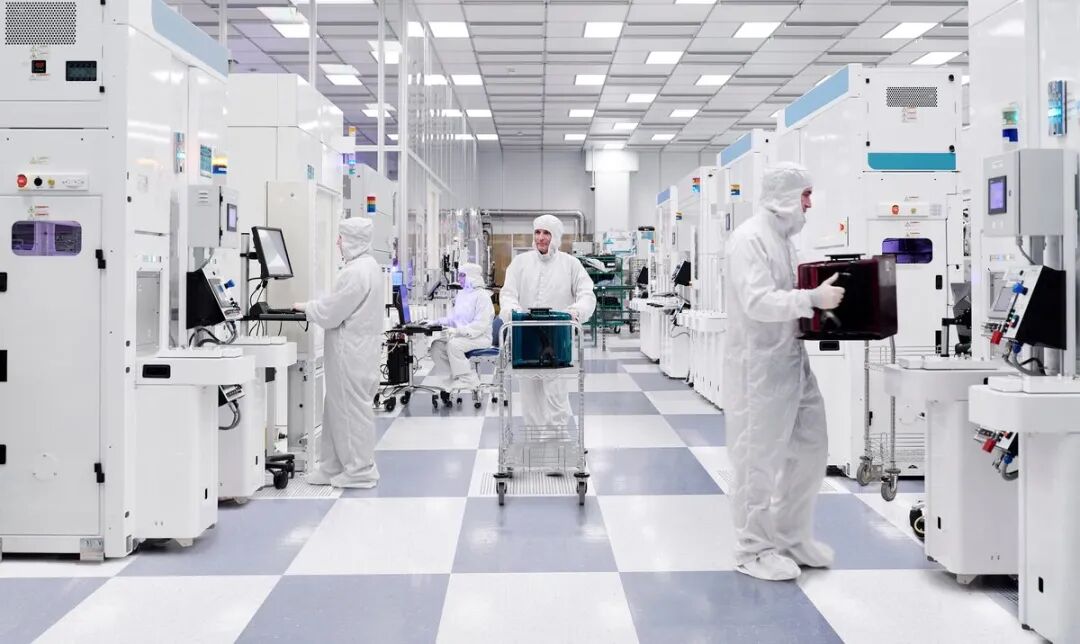
单家量子公司的订单,撑不起一条专用产线。把不同企业的需求集中到共享平台,才有机会提高设备和工艺的利用率、分摊制造成本——这正是上一节那个循环的一种解法。
CNAS的研究指出,自2018年美国国家量子计划启动以来,联邦量子资金投向支撑技术和制造基础设施的比例不足12%。
美国长期把资源押在基础研究和量子系统研发上,配套供应体系没有同步建起来。这一轮资助,补的就是这块短板。
Quantinuum拿到的资助更能说明问题。
这笔钱针对的是容错离子阱量子计算机规模化面临的制造瓶颈,涉及低损耗集成光子器件、适用于低温环境的专用半导体,以及满足离子阱特定波长要求的可靠光学元件。美国补的不只是量子芯片,还有把量子器件集成进系统所需的配套技术。
量子计算机能否扩大规模,越来越取决于芯片、光学、控制和低温等环节能否协同推进。
但工厂建起来只是第一步。制造平台还要形成稳定工艺、吸引外部客户、持续拿到订单,才能把公共投入变成长期的产业能力。
欧洲的优势,则集中在少数专业设备领域。
芬兰Bluefors是全球稀释制冷机的重要供应商,为超导量子处理器提供接近绝对零度的运行环境。
这类设备并非普通配件,其性能和稳定性直接影响整机运行;量子企业采购经过验证的设备,可以省下自行开发的时间和投入。
而在这个细分市场上,中国企业也开始入场。

中国握有多少话语权
中国企业的进展,可以从设备和材料两个方向观察。
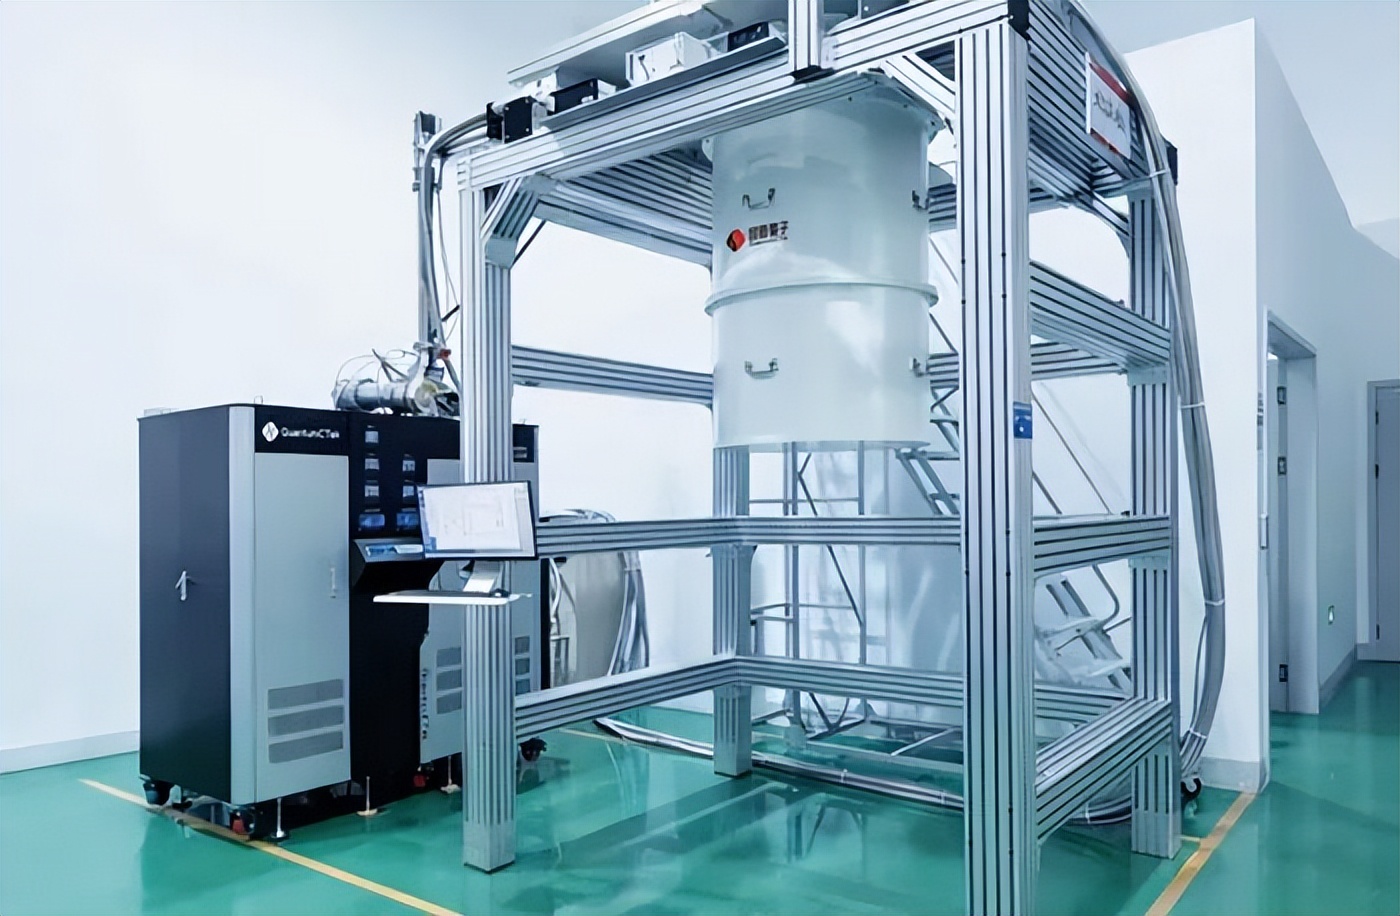
先看设备。2026年6月24日,科大国盾量子技术股份有限公司(下称“国盾量子”)在中国科学院量子信息与量子科技创新研究院授权指导下完成工程化开发的国产稀释制冷机ez-Q F1500,首台正式下线。
这台设备的看点在“单核心”。
目前商用单核心稀释制冷机的制冷量多在400至800微瓦之间,难以满足千比特超导量子计算机的需求。国际通行做法是把至少两个核心单元并联,但系统复杂度随之大幅上升,长期稳定运行也更难保证。
ez-Q F1500只用一个核心,在100毫开尔文温度下的制冷量就达到1700微瓦。
据新华社等媒体报道,这台设备在20毫开尔文下的制冷量为48微瓦,最低温度约5.42毫开尔文,可容纳3600路低温测控线和100多个低温放大器;脉冲管制冷机、控温仪、极低温温度计等关键器件均已国产化,计划于2026年下半年启动交付。
这说明国内企业已经进入量子计算的关键低温设备环节。但样机代表研发进展,客户验证和持续交付才构成供应能力。截至目前,公开资料还不足以判断该产品的实际交付规模和客户验证情况。
再看材料。磷化铟说明,一种材料可以同时卡住好几个行业。
磷化铟是制造高速光芯片的关键衬底材料。中国自2025年2月起对磷化铟实施出口管制。据路透社2026年6月11日报道,出口许可延迟正在影响人工智能数据中心的光通信供应链;美国光器件企业Coherent的首席执行官随美国商界代表团访华,部分目的就是为此交涉。
这对汽车产业同样不是遥远的新闻。
1550纳米波段的车载激光雷达,其激光器和探测器通常基于磷化铟体系材料制造。同一种材料可能同时服务光通信、量子计算和智能驾驶,一旦供应受限,几个行业的下游企业都会面临采购和交付风险。
回到开头那份调查。约四分之一的受访企业从中国采购,把中国当作客户的却只有9家。
中国在这条供应链上的话语权,眼下主要来自上游的材料和精密制造,而不是量子计算机本身。
美国用公共资金和政府持股搭建制造平台,欧洲守着部分专业设备,中国握有关键材料,并在低温设备国产化上取得突破。中国的机会,是把已有的光学、材料和精密制造能力,延伸到量子供应链更深的位置。
量子计算的商业化还没有给出明确答案,供应链上的座次也远未固定。但首批卡住位置的,已经看得出来:不是造量子计算机的公司,而是量子计算机离不开的那些公司——做制冷机的,做代工的,做材料的。
今天的设备和材料供应商,也可能随着技术路线变化被重新选择。谁能更早进入客户的研发环节,并在产品迭代中持续交付,谁才更有机会把制造基础变成产业话语权。